Ключевые слова: новости ТЭК, нефтегаз, энергетика, нефть, газ, электроэнергия, ВИЭ, уголь, нефтепродукты, НПЗ, цены на нефть, санкции, ОПЕК+, Ормузский пролив.
Мировой топливно-энергетический комплекс встречает вторник, 8 сентября 2026 года, в состоянии повышенной турбулентности. Нефтяные котировки приблизились к психологической отметке $100 за баррель, европейский газовый рынок штурмует уровни, невиданные с конца 2022 года, а геополитическое противостояние вокруг Ормузского пролива продолжает диктовать динамику всего сырьевого сегмента. Для инвесторов, топливных компаний и участников глобального энергетического рынка сегодняшний день — очередной тест на устойчивость цепочек поставок нефти, газа и нефтепродуктов.
Обзор рынка ТЭК: нефть, газ и электроэнергетика в фокусе инвесторов
Главная тема дня: кризис в Ормузском проливе разгоняет нефтяные цены
Центральным событием, определяющим настроения на рынке нефти, остаётся эскалация вокруг Ормузского пролива — узкого морского коридора, через который проходит значительная часть мирового экспорта нефти из стран Персидского залива. Иранские власти заявили о полной остановке судоходства в проливе и объявили о создании новой «запретной зоны» за его пределами: любое судно, вошедшее туда без согласования с Тегераном, рискует попасть под санкции, что напрямую затрагивает страхование танкерных перевозок. Одновременно поступают сообщения о попытках отдельных судов обходить блокаду южным маршрутом вблизи побережья Омана, однако подобные рейсы сопровождаются повышенным риском атак.
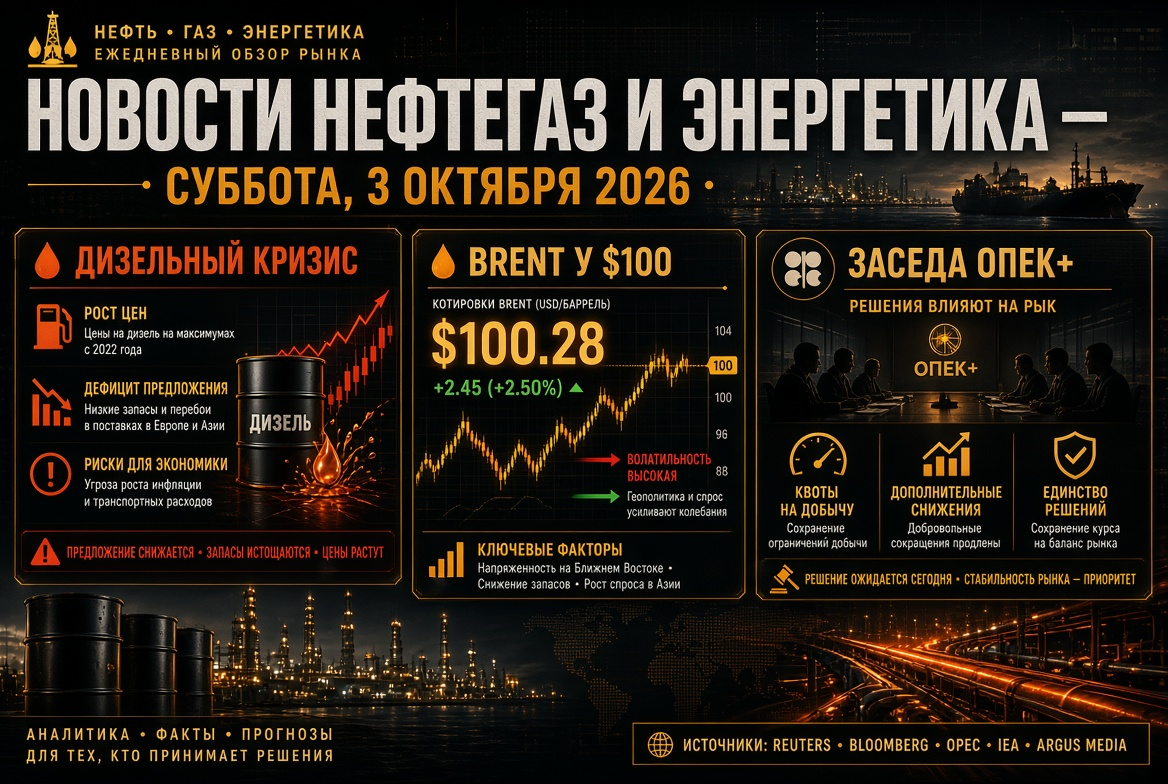
На этом фоне цены на нефть выросли за последнюю неделю двузначными темпами: марка Brent подорожала почти на 8%, а WTI — на 10%. Рынок закладывает в котировки premиум за геополитический риск, а аналитики не исключают дальнейшего движения нефти к трёхзначным значениям, если конфликт между США и Ираном продолжит нарастать.
Нефть: динамика Brent и WTI
- Ноябрьские фьючерсы на нефть марки Brent на бирже ICE Futures торгуются в районе $97–98 за баррель — вблизи максимумов последних недель.
- Октябрьские контракты на WTI на нью-йоркской товарной бирже NYMEX закрепились выше $92 за баррель.
- За минувшую торговую неделю оба эталонных сорта показали один из самых сильных недельных приростов текущего года.
Дополнительное давление на предложение оказывают удары по нефтяным танкерам и портовой инфраструктуре в зоне конфликта, а также сокращение стратегического резерва нефти США (SPR), запасы которого продолжают снижаться рекордными для последних лет темпами.
ОПЕК+ сохраняет курс на стабильные квоты
Министры семи ключевых стран альянса ОПЕК+ — России, Саудовской Аравии, Алжира, Кувейта, Ирака, Казахстана и Омана — по итогам очередной ежемесячной встречи приняли решение продлить сентябрьские квоты добычи нефти на октябрь без изменений. Такое решение говорит о стремлении картеля сохранить баланс на рынке в условиях геополитической неопределённости, не форсируя дополнительное наращивание добычи, несмотря на растущие цены. Для нефтяных компаний это сигнал относительно предсказуемой траектории предложения на ближайший месяц, что частично компенсирует риски со стороны транспортных коридоров.
Газовый рынок Европы: TTF приближается к $900 за тысячу кубометров
Европейский газовый хаб TTF в Нидерландах фиксирует резкий рост: октябрьские фьючерсы прибавили около 3% и вплотную подошли к отметке $900 за тысячу кубометров — максимальному уровню за последние четыре года. Причины роста комплексные: обострение на Ближнем Востоке, опасения за транзит энергоносителей через регион и структурно низкие запасы газа в европейских подземных хранилищах (ПХГ).
По данным ассоциации Gas Infrastructure Europe, на начало сентября хранилища ЕС заполнены лишь на 65,4% — это на 16–17 процентных пунктов ниже среднего показателя за последние пять лет и минимальный уровень с 2011 года. Показательно охарактеризовал ситуацию глава «Газпрома» Алексей Миллер: по его словам, реальную картину на газовом рынке покажет предстоящая зима. Чтобы наверстать отставание, европейские операторы ускорили закачку газа в хранилища, несмотря на близкие к рекордным цены — фактически закупая топливо на максимумах рынка.
Санкционное давление на нефтегазовый сектор продолжается
Санкционная повестка остаётся одним из главных факторов неопределённости для мирового нефтегаза. Евросоюз ранее утвердил очередной пакет ограничений, затронувший десятки юридических и физических лиц, а также финансовый и нефтегазовый секторы, включая операции с рядом портов. Блокирующие санкции против крупнейших российских нефтяных компаний усилили ценовой дисконт российского сырья к марке Brent, что напрямую влияет на структуру глобальных грузопотоков нефти и перераспределение экспортных маршрутов в пользу альтернативных поставщиков.
Параллельно в России продолжает действовать временный запрет на экспорт отдельных видов нефтепродуктов — дизельного топлива, судового топлива и газойля, введённый для стабилизации внутреннего рынка. Подобные меры отражают общую тенденцию: производители и НПЗ по всему миру вынуждены балансировать между экспортными доходами и внутренней топливной безопасностью в условиях волатильных цен.
США наращивают предложение: сделка по Венесуэле и судьба стратегического резерва
На стороне предложения выделяется новость о значительном расширении доступа американских компаний к нефтяным месторождениям Венесуэлы. Контроль над рядом активов, ранее управлявшихся зарубежными операторами, переходит к американской компании, что, по заявлениям официальных лиц США, способно более чем вдвое увеличить доступные для американского рынка запасы нефти без дополнительных затрат для бюджета. Одновременно стратегический резерв нефти США (SPR) продолжает сокращаться рекордными темпами — сейчас его объём опустился до многолетних минимумов, что делает американский рынок более чувствительным к внешним шокам предложения.
Электроэнергетика и ВИЭ: исторический перелом энергобаланса
На фоне волатильности сырьевых рынков структурная трансформация мировой электроэнергетики продолжается своим чередом. По оценкам Международного энергетического агентства, глобальный спрос на электроэнергию вырастет на 3,6% в 2026 году и ускорится до 3,8% в 2027 году — драйверами выступают промышленность, электротранспорт, кондиционирование и стремительно растущее энергопотребление дата-центров для искусственного интеллекта.
Ключевой тренд года — возобновляемая генерация впервые в истории обгонит уголь по объёму выработки электроэнергии в мире. Доля ВИЭ в глобальном энергобалансе может вырасти с 33% до 37% уже к 2027 году, при этом производство электроэнергии из возобновляемых источников способно прибавить более 8% за год. Для инвесторов это означает ускоренное перераспределение капитала в сторону солнечной и ветровой генерации, а также сопутствующей инфраструктуры — накопителей энергии и сетевых мощностей.
Уголь и нефтепродукты: спрос сохраняется, но темпы роста замедляются
Несмотря на экспансию ВИЭ, уголь остаётся значимой частью мирового энергобаланса, особенно в Юго-Восточной Азии. Тем не менее темпы роста мировой угольной генерации заметно замедляются: по прогнозам, добыча угля в 2026 году увеличится лишь на 0,2%, тогда как в Китае выработка на угольных ТЭС снижается на фоне ускоренного ввода возобновляемых мощностей. На рынке нефтепродуктов НПЗ по всему миру адаптируют производственные программы под меняющийся спрос: рост геополитической премии в ценах на сырую нефть транслируется в стоимость бензина, дизеля и авиакеросина, усиливая инфляционное давление на конечных потребителей топлива.
Что это значит для участников рынка ТЭК: итоги и риски
Совокупность факторов — блокада Ормузского пролива, санкционное давление на российский нефтегаз, дефицит газа в европейских хранилищах и структурный сдвиг в сторону ВИЭ — формирует крайне неоднородную, но насыщенную повестку для глобального энергетического сектора. Ключевые выводы для инвесторов и топливных компаний:
- Риск дальнейшего роста цен на нефть выше $100 за баррель сохраняется, пока конфликт вокруг Ормузского пролива не деэскалирует.
- Европейский газовый рынок входит в осенне-зимний сезон с историческим дефицитом запасов, что закладывает основу для повышенной волатильности цен на газ.
- Санкционные риски продолжают перекраивать логистику поставок нефти и нефтепродуктов, создавая как угрозы, так и новые ниши для отдельных экспортёров.
- Долгосрочный тренд на опережающий рост ВИЭ относительно угля остаётся неизменным ориентиром для стратегических инвестиций в энергетику.
Для профессиональных участников рынка ТЭК — от нефтяных и газовых компаний до операторов НПЗ и инвесторов в возобновляемую энергетику — сегодняшний день подтверждает: краткосрочная геополитика продолжает определять цену нефти и газа, тогда как долгосрочная траектория энергоперехода задаёт структуру спроса на десятилетия вперёд.