Главное за день: ключевые события венчурного рынка
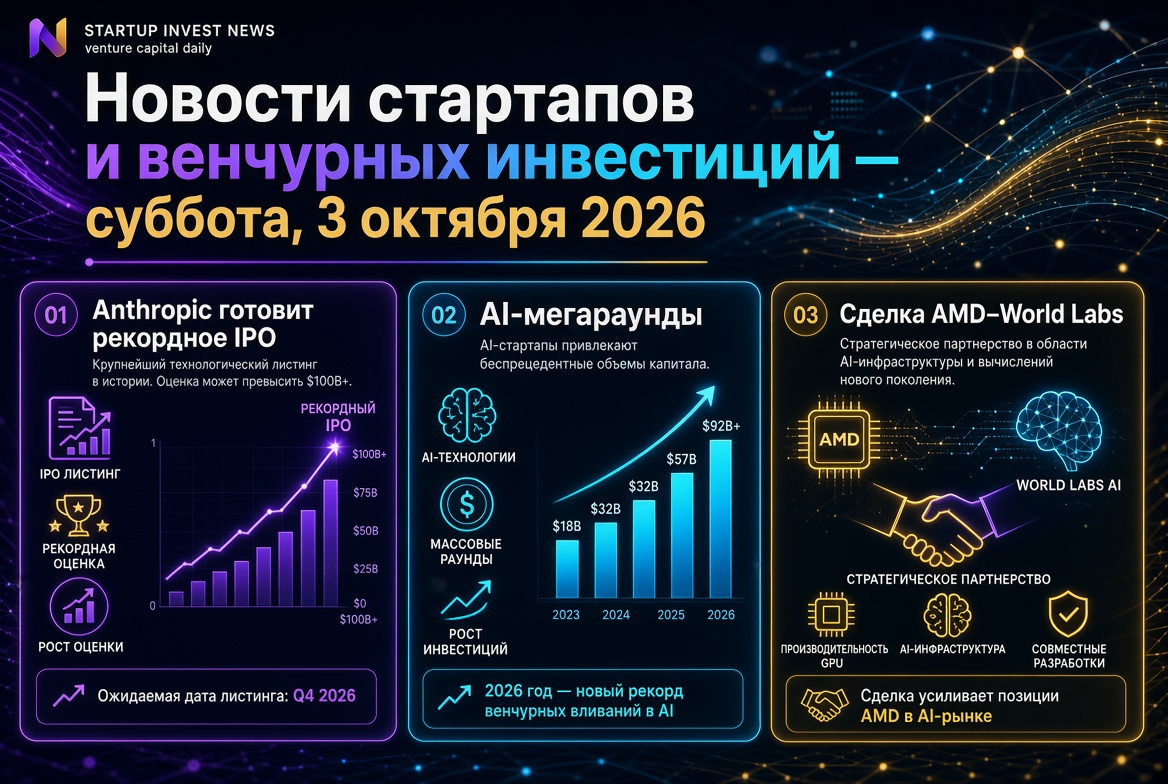
- Cognition AI, разработчик AI-агента для программирования Devin, закрывает раунд примерно на $1 млрд при оценке около $47 млрд — интерес инвесторов к сделке приблизился к $10 млрд.
- Crusoe, оператор AI-инфраструктуры и дата-центров, привлёк более $3 млрд при постинвестиционной оценке около $30 млрд от Atreides Management, Valor Equity Partners и Mubadala Capital.
- Мегафонды с активами свыше $1 млрд контролируют 72% всей стоимости венчурных сделок в 2026 году против 25% годом ранее.
- Более 70% глобального венчурного капитала во втором квартале направлено в AI-компании — исторический максимум концентрации.
Cognition AI: оценка $47 млрд и новая экономика AI-агентов
Центральная сделка недели — раунд финансирования Cognition AI. Стартап, стоящий за автономным AI-программистом Devin, привлекает около $1 млрд, что выводит его оценку на уровень примерно $47 млрд. Показательно, что спрос инвесторов на участие в раунде почти в десять раз превысил целевой объём: компания получила заявки почти на $10 млрд.
Для венчурных фондов эта сделка — индикатор смещения капитала от базовых языковых моделей к прикладным AI-агентам с измеримой выручкой. Cognition демонстрирует один из самых быстрых темпов роста ARR в истории отрасли, и инвесторы готовы платить за подтверждённую монетизацию премию, недоступную компаниям с «концептуальными» продуктами. Раунды такого масштаба в сегменте AI-кодинга формируют новый ценовой ориентир для всей категории инструментов разработки.
AI-инфраструктура: Crusoe, Gimlet Labs и битва за вычислительные мощности
Инфраструктурный сегмент остаётся вторым магнитом капитала после прикладного ИИ. Ключевые сделки последних дней:
- Crusoe завершил финансирование объёмом свыше $3 млрд при оценке около $30 млрд. Средства направляются на строительство дата-центров и расширение облачных мощностей для AI-нагрузок.
- Gimlet Labs привлёк $300 млн в раунде под лидерством Andreessen Horowitz при оценке $3 млрд. Среди новых инвесторов — Arm Holdings и венчурное подразделение Microsoft M12. Компания разрабатывает софт для распределения AI-нагрузок между разными типами процессоров — критичная технология в условиях фрагментации вычислительной инфраструктуры.
- HiddenLayer, специализирующийся на безопасности агентных и генеративных AI-приложений, закрыл раунд Series B на $100 млн — сегмент AI-security становится обязательной строкой в тезисах фондов.
Логика инвесторов прозрачна: пока стоимость обучения и инференса моделей растёт, компании, снижающие цену вычислений или повышающие их эффективность, получают структурное преимущество и предсказуемый корпоративный спрос.
Мегафонды перекраивают отрасль: 72% рынка у гигантов
Структурный сдвиг 2026 года — тотальное доминирование мегафондов. Согласно данным PitchBook, фонды с активами свыше $1 млрд обеспечили 72% всей стоимости венчурных сделок за первое полугодие, тогда как год назад показатель составлял лишь 25%. Мегафонды привлекли $50 млрд нового капитала за шесть месяцев против $8 млрд за аналогичный период прошлого года, причём 73% всех новых обязательств LP пришлись всего на пять управляющих компаний.
Среди крупнейших закрытий: Thrive Capital с фондом Thrive X на $10 млрд, Sequoia Capital с late-stage AI-фондом на $7 млрд и Andreessen Horowitz с фондом роста на $6,75 млрд — при этом a16z, по сообщениям рынка, формирует AI-мегафонд объёмом до $20 млрд. В Европе Еврокомиссия выбрала EQT управляющим фонда Scaleup Europe на €5 млрд, половина которого уже законтрактована институциональными инвесторами, включая Novo Holdings, Allianz и APG.
Рекордное полугодие: $510 млрд и феномен двух компаний
Статистика Crunchbase фиксирует историческую аномалию: OpenAI и Anthropic суммарно привлекли $217 млрд — 43% всего мирового венчурного финансирования первой половины 2026 года. Раунд OpenAI на $122 млрд в первом квартале стал крупнейшей частной сделкой в истории, а Anthropic после привлечения $65 млрд во втором квартале возглавила рейтинг самых дорогих частных компаний мира. Во втором квартале 16 компаний закрыли раунды свыше $1 млрд на общую сумму $108,6 млрд — более половины квартального объёма инвестиций.
Северная Америка удерживает лидерство: инвестиции в стартапы США и Канады достигли $392 млрд за полугодие. Примечателен и ренессанс ранних стадий — ранний капитал превысил $31 млрд за квартал, почти вдвое больше прошлогоднего уровня, во многом благодаря раунду на $12 млрд для Prometheus, стартапа в области физического ИИ с участием Джеффа Безоса.
За пределами ИИ: где ещё работает венчурный капитал
Несмотря на доминирование AI-повестки, капитал находит применение в смежных вертикалях:
- Оборонные технологии: $12,3 млрд инвестиций за полугодие — почти вдвое выше прошлогоднего результата; Anduril Industries закрыла Series H на $5 млрд.
- Здравоохранение: AusperBio Therapeutics привлекла $120 млн в Series C, Elucid — $55 млн в Series D, Scan.com — $90 млн на развитие медицинской визуализации.
- Финтех: ганский стартап Moment получил $22 млн Series A от Speedinvest и QED Investors на построение платёжной инфраструктуры для африканских рынков.
- Потребительский сектор: сеть кофеен Blank Street привлекла $105 млн на экспансию, а туристическая платформа WeRoad — $58 млн.
Европа и ранние стадии: селективность вместо дефицита
Европейский рынок демонстрирует точечную активность. Мюнхенский Zeit AI, основанный выходцами из Palantir, привлёк €5 млн посевных инвестиций при участии Y Combinator и скаут-фонда Sequoia — компания строит автономного агента дата-инжиниринга, интегрирующегося с более чем 600 корпоративными системами. Брюссельский Backbone закрыл pre-seed на €4 млн в сегменте комплаенса пищевой отрасли. Показательно участие стратегических инвесторов и отраслевых игроков в ранних синдикатах: корпорации всё чаще заходят на посевной стадии, чтобы зафиксировать доступ к технологиям до раундов роста.
Что это значит для инвесторов: три вывода
- Барбелл-структура рынка закрепилась. Капитал распределяется между мегараундами лидеров и селективными ранними сделками, тогда как середина — Series B и C для компаний без выдающихся метрик — испытывает максимальное давление. Фондам среднего размера требуется чёткая специализация для конкуренции за качественный дилфлоу.
- Дью-дилидженс ужесточается по всей воронке. Инвесторы требуют подтверждённой выручки, чистой структуры интеллектуальной собственности и понятной юнит-экономики даже на посевной стадии. Премия за «AI-нарратив» без коммерческих доказательств стремительно исчезает.
- Инфраструктура и вертикальный ИИ — главные тезисы второй половины года. Вычислительная эффективность, AI-безопасность, робототехника и отраслевые агенты с измеримым эффектом для бизнеса остаются наиболее конкурентными сегментами для новых аллокаций.
Прогноз: осень высоких ставок
Сентябрь традиционно открывает деловой сезон, и 2026 год не станет исключением: на рынке ожидаются новые мегараунды в сегменте frontier AI, активизация IPO-окна после сильного второго квартала и продолжение консолидации в прикладных AI-вертикалях через M&A и стратегические поглощения. Для венчурных фондов ключевой вопрос осени — не доступность капитала, а дисциплина его размещения: в рынке, где два эмитента абсорбируют почти половину мировых инвестиций, качество селекции определяет доходность портфеля сильнее, чем когда-либо за последнее десятилетие.