Ключевые темы дня: венчурные инвестиции уходят в «атомы», неооблака переоцениваются на контрактах Jane Street, а IPO Anthropic смещается к ноябрьским выборам
Главное за сутки: сводка для инвесторов
- Космос. Stoke Space закрыла первую часть раунда Series E на $1 млрд; The Exploration Company привлекла $450 млн Series C с участием Scaleup Europe Fund.
- ИИ-инфраструктура. Crusoe получила более $3 млрд при оценке около $30 млрд, Fluidstack — $1,5 млрд при $18 млрд; Nscale поднимает $3,5 млрд в преддверии IPO.
- Прикладной ИИ. Forus утроила оценку до $3 млрд за четыре месяца; Split Pay раскрыла $125 млн по двум раундам; Blee привлекла $20 млн.
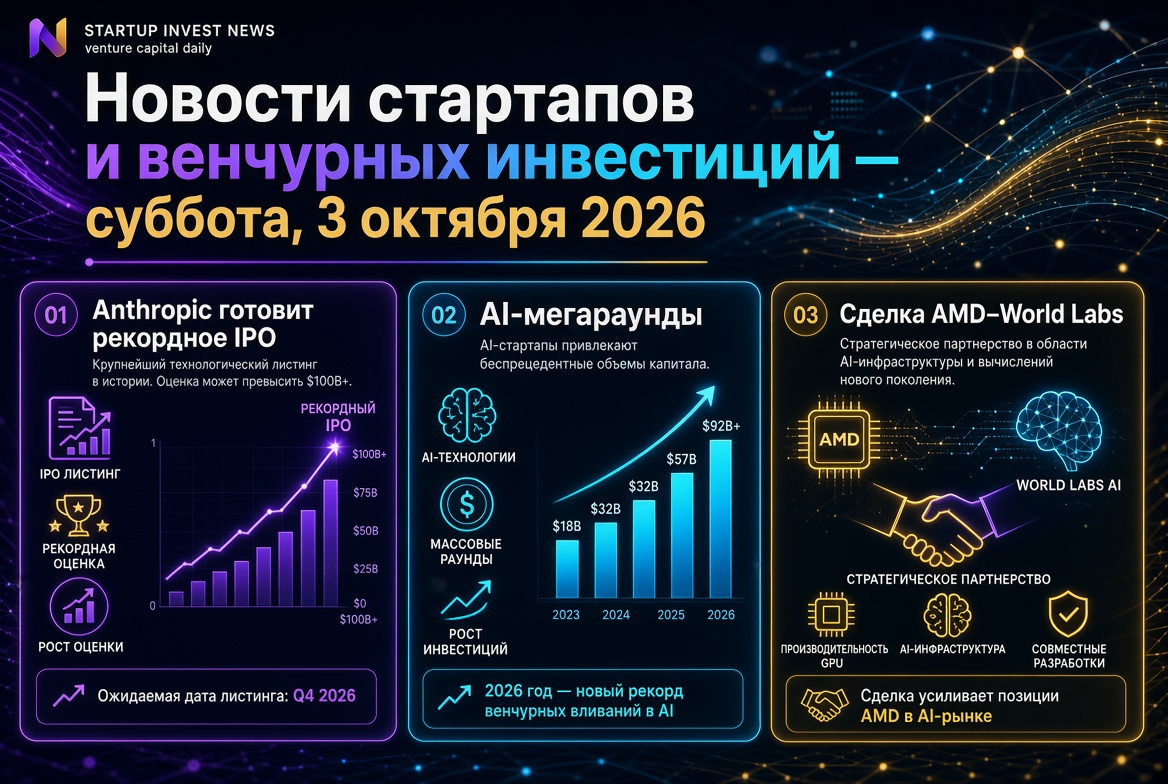
- IPO-календарь. Anthropic: публичный проспект — конец сентября, роудшоу — не ранее середины октября, листинг — за считанные дни до промежуточных выборов в США.
- Макро. Долговое финансирование ИИ-проектов приблизилось к $500 млрд; кредиторы ужесточают требования к договорам аренды и разрешениям на энергоснабжение.
Космические стартапы: $1,5 млрд за сутки и новая логика суверенного капитала
Stoke Space из штата Вашингтон закрыла первую часть Series E на $1 млрд под ко-лидерством Point72 Ventures и Spark Capital, доведя совокупное финансирование до $2,3 млрд. Компания создаёт ракету Nova с полным повторным использованием обеих ступеней — первый орбитальный полёт Nova Pathfinder намечен на начало 2027 года, а версия Block 2 рассчитана на вывод около 15 тонн на низкую орбиту. Раунд в миллиард долларов для компании, ещё не достигшей орбиты, объясняется просто: доступ к запускам стал инфраструктурой, а рынок зависит от единственного доминирующего поставщика.
Мюнхенская The Exploration Company привлекла $450 млн Series C от Bessemer Venture Partners, Atomico и Scaleup Europe Fund при участии Balderton, Plural, Cherry и Red River West. Совокупное финансирование достигло примерно $680 млн, а портфель контрактов и обязательств превышает $2 млрд. Средства пойдут на многоразовый корабль Nyx и двигательную программу Storm. Участие европейского фонда масштабирования делает сделку отчасти инструментом промышленной политики: Европа рассматривает орбитальную логистику как стратегическую компетенцию, а не как обычную технологическую категорию.
Замыкает космический блок Poseidon Aerospace: переподписанный Series A на $60 млн под лидерством TQ Ventures на беспилотный грузовой самолёт Egret с первым полётом до конца 2026 года. Компания сознательно использует классическую конструкцию и обычные двигатели, концентрируя технологический риск исключительно в автономности и сертификации.
Неооблака: Jane Street задаёт цену ИИ-инфраструктуре
Самая заметная переоценка недели происходит в сегменте специализированных ИИ-дата-центров. Crusoe закрыла Series F на сумму свыше $3 млрд при пост-оценке около $30 млрд под ко-лидерством Atreides Management и Valor Equity Partners с участием Mubadala Capital — почти втрое выше отметки $10 млрд, зафиксированной в октябре 2025 года. Катализатором стал пятилетний контракт на $13 млрд с Jane Street на поставку GPU-мощностей. Fluidstack, анкерный инфраструктурный партнёр Anthropic по программе на $50 млрд, привлекла $1,5 млрд под лидерством той же Jane Street при оценке $18 млрд — в июле компания подтверждала $7,5 млрд. Nscale параллельно собирает $3,5 млрд с целевой оценкой $30 млрд в преддверии листинга.
Что означает конвергенция оценок для фондов
- Оценки неооблаков формируются не публичными компаниями-аналогами, а объёмом законтрактованной выручки — фактически кредитными книгами.
- Квантовые трейдинговые фирмы стали крупнейшими покупателями вычислений: Jane Street суммарно закоммитила порядка $19 млрд на CoreWeave и Crusoe и теперь выступает ещё и инвестором.
- Риск сосредоточен в допущении, что многолетний спрос на ИИ-вычисления сохранится на текущем уровне; крупнейшие клиенты неооблаков одновременно являются их потенциальными конкурентами.
Прикладной ИИ: премия за владение рабочим процессом
Софтверные сделки суток объединяет одно свойство: искусственный интеллект встроен в регулируемый или дорогостоящий операционный процесс, а не продаётся как самостоятельная модель. Forus, ранее известная как Tandem, привлекла $150 млн Series C при оценке $3 млрд под лидерством Bain Capital Ventures с участием Thrive Capital, General Catalyst и Accel — оценка утроилась примерно за четыре месяца. Компания автоматизирует путь от выписки рецепта до получения лечения и работает с девятью из пятнадцати крупнейших биофармацевтических корпораций.
Split Pay раскрыла $125 млн по раундам A и B под лидерством Khosla Ventures при участии Thrive Capital и Макса Левчина: продукт позволяет отсрочить до половины арендного или ипотечного платежа на 30 дней, а ставка инвесторов сделана на ИИ-андеррайтинг потребителей моложе 40 лет. Blee из Нью-Йорка получила $20 млн Series A от Fin Capital и SMBC на платформу комплаенс-контроля маркетинговых материалов, включая сгенерированные ИИ. Показателен и раунд израильско-нидерландской Wonderful на $550 млн при оценке $5 млрд с участием Salesforce — удвоение стоимости менее чем за полгода.
Биотех: капитал следует за конкретным клиническим активом
- BrainChild Bio — $116 млн Series A на CAR-T-терапию BCB-276 против диффузной глиомы ствола мозга у детей, программа находится на регистрационной стадии.
- Moonwalk Biosciences — $70 млн Series B на РНК-интерференцию, адресно воздействующую на жировую ткань; лидирующий кандидат MW101 выйдет в клинику в конце 2027 года как альтернатива GLP-1.
- Bluecore Energy — $50 млн посевного капитала под лидерством Silverton Partners на малые ядерные реакторы на баржах у портов; приоритетная площадка — порт Лонг-Бич.
- ARC Ride (Найроби) — $33,3 млн акционерного и долгового капитала от Norrsken22, Novastar, IFC, BII и Proparco на сеть замены аккумуляторов для электромотоциклов.
Общий знаменатель — инвесторы финансируют исполнение, а не платформенный нарратив: испытания, лицензирование, производственные линии. Структура ARC Ride с участием институтов развития демонстрирует, что для физической инфраструктуры архитектура капитала важна не меньше продукта.
IPO Anthropic: календарь упирается в ноябрьские выборы
Публикация проспекта Anthropic, ожидавшаяся на этой неделе, сдвинута на конец сентября; маркетинг размещения начнётся не ранее середины октября, а листинг может состояться за несколько дней до промежуточных выборов в США. Организаторами выступают Morgan Stanley, Goldman Sachs, JPMorgan и Citi; перед встречами с аналитиками компания закрывает револьверную кредитную линию на $15 млрд. Оценка обсуждается на уровне до $2 трлн при объёме привлечения не менее $130 млрд. Опыт SpaceX, чьи акции после июньского дебюта по $135 взлетали до $226 и опускались до $105, подталкивает эмитента к удлинённым лок-апам и поэтапной продаже. Именно кредитная линия — ключевой индикатор: она определяет, сможет ли компания переждать слабый рынок вместо вынужденного размещения.
Другие сигналы IPO-рынка
- Инфраструктурное подразделение SoftBank подало обновлённую заявку на листинг на Nasdaq; Nvidia обязалась купить акции на $1,5 млрд по цене размещения.
- Китайский производитель сервисных роботов Excelland Robotics начинает торги в Гонконге с чистым привлечением около $87 млн.
- Crusoe провела встречи с ведущими банками по вопросу собственного листинга.
Макроконтекст: дорогие деньги и переполненные фонды роста
Ставка ФРС остаётся в диапазоне 3,5–3,75%, и рынок обсуждает возможность повышения на сентябрьском заседании. Одновременно фонды роста продолжают собирать капитал: Menlo Ventures привлекла $3 млрд в 2026 году, из них $2,25 млрд — под поздние стадии, а CVC закрыла шестой фонд вторичных сделок на $10 млрд. Долговое финансирование ИИ-проектов приблизилось к $500 млрд, но кредиторы всё жёстче требуют подтверждённые договоры аренды и разрешения на подключение к сетям. Сочетание дорогих денег, обильного growth-капитала и сильного публичного рынка формирует классическую «штангу»: премия достаётся компаниям, контролирующим дефицитный ресурс, — и почти никому больше.
Россия и СНГ: рынок в фазе отбора устойчивых бизнесов
Российский венчурный рынок переживает глубочайшую трансформацию с 2009–2011 годов: объём сделок сократился примерно на 40%, а высокие депозитные ставки сделали длинные неликвидные вложения нерациональными для большинства частных инвесторов. Крупнейшие локальные сделки года измеряются десятками миллионов долларов — раунд на $15 млн эквивалентен примерно десятой части всего объёма венчурных инвестиций страны за 2025 год. Фокус сместился с «перспективных идей» на компании с подтверждённой выручкой, а региональные ярмарки и Российский венчурный форум остаются главными точками встречи фондов и основателей.
Выводы для венчурных инвесторов и фондов
- Дефицит стал главным инвестиционным тезисом. Орбитальные запуски, надёжная генерация, клинические решения и регуляторная экспертиза — активы, которые нельзя воспроизвести доступом к базовой модели.
- Капитальная эффективность требует новой метрики. Ракетную компанию нельзя оценивать по норме сжигания SaaS-стартапа; вопрос в том, какой технический или регуляторный риск снимает каждый следующий доллар.
- Оценки неооблаков привязаны к контрактам, а не к мультипликаторам. Фондам стоит анализировать структуру якорных клиентов и долговую нагрузку, а не темп роста выручки.
- Октябрь остаётся точкой калибровки. Успех Anthropic разблокирует распределения для LP уже в четвёртом квартале; второй перенос сроков в зону предвыборной волатильности станет сигналом к переоценке всего пула частных ИИ-активов.