Главная тема дня: рынок нефти между рекордным дефицитом и надеждой на «Ормузское перемирие»
Нефтяные котировки на закрытии недели отражают два разнонаправленных фактора. С одной стороны, самая масштабная с начала войны серия атак на суда: после уничтожения пяти иранских танкеров американскими силами Тегеран атаковал десять судов вблизи Ормузского пролива, а КСИР пообещал наращивать ответ на любые новые удары. С другой — сообщение Financial Times о том, что региональные дипломаты пытаются выработать временную договорённость по управлению судоходством в проливе, что немедленно сняло часть геополитической премии.
Физическая картина остаётся тяжёлой:
- Транзит через Ормуз: в четверг пролив прошли лишь семь судов против одиннадцати днём ранее и среднего показателя около 15 за десять дней; до войны ежедневно проходило порядка 130 судов.
- Добыча Саудовской Аравии: в августе снизилась примерно на 1,9 млн барр./сут. до 6,24 млн барр./сут. — минимума с 1990 года.
- Второй фронт в Красном море: хуситы в четверг взяли под контроль йеменский порт Моха, а серия ударов по объектам в Джазане, Наджране и Абхе привела к остановке ряда нефтяных объектов и ранениям 73 человек.
Нефть: ценовые ориентиры и прогнозы после недели роста
Котировки на закрытие недели
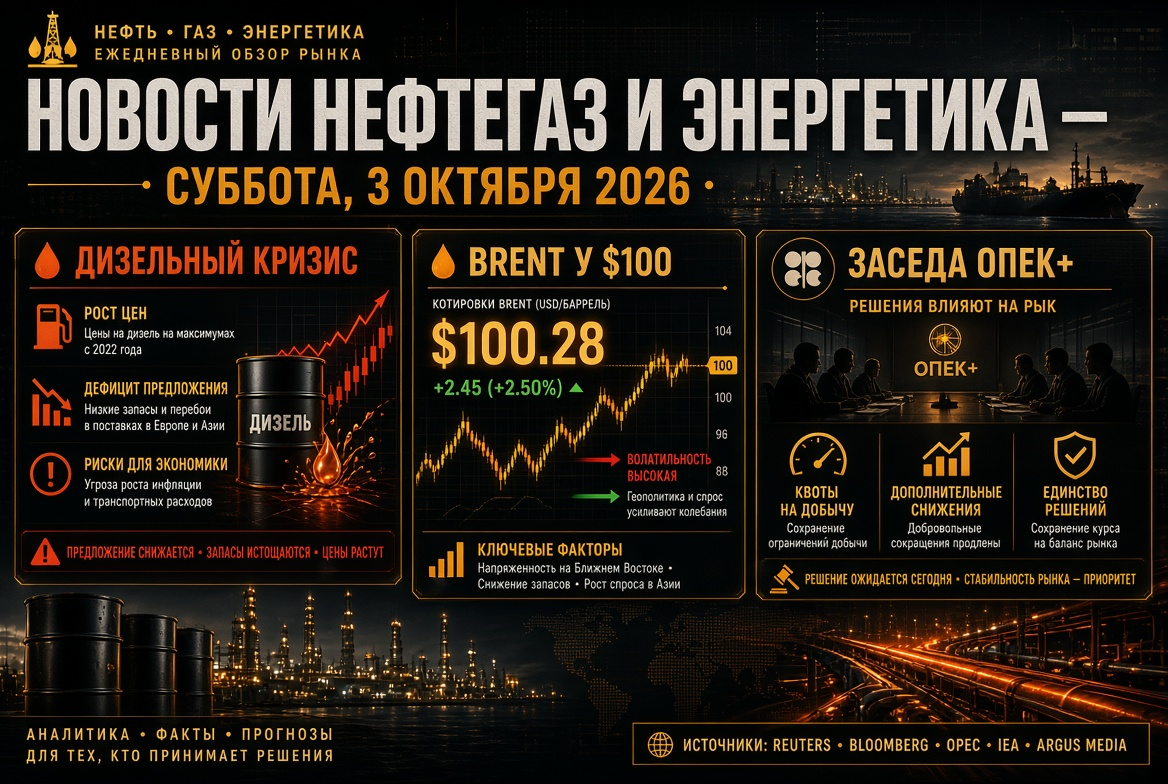
- Brent: около $103–104 за баррель в пятницу после внутридневного максимума выше $108 в четверг; недельный прирост более 7%, годовой пик $126,41 (30 апреля) остаётся верхним ориентиром.
- WTI: около $99 за баррель после кратковременного закрепления выше $100.
- Запасы в США: коммерческие запасы нефти за неделю до 4 сентября сократились на 0,3 млн баррелей; Минэнерго США при этом повысило прогноз добычи на 2027 год до 14,3 млн барр./сут.
Пересмотр прогнозов банков
- Commerzbank поднял прогноз Brent на конец года до $85 (с $75), авиакеросина — до $1230 за тонну, дизеля — до $1200 за тонну.
- Goldman Sachs ждёт $85 по Brent в декабре 2026 года и $80 в 2027-м, но допускает уход выше $120, если добыча в Заливе останется на 4 млн барр./сут. ниже довоенной.
- Аналитики UBS и KCM Trade видят риски смещёнными вверх при сохранении высокой волатильности.
МЭА и ОПЕК: два взгляда на баланс мирового рынка нефти
Пятничный доклад МЭА стал самым жёстким с начала конфликта. Агентство ожидает падения мирового спроса на нефть на 2,5 млн барр./сут. в 2026 году — крупнейшее среднегодовое сокращение со времён пандемии 2020 года — и снижения мирового предложения на 5,7 млн барр./сут., или примерно на 6% к 2025 году. Мировые запасы в августе сокращались рекордными темпами — на 3,1 млн барр./сут., а глобальная система нефтепереработки, по формулировке агентства, «работает на пределе». Возврат к профициту отложен на 2027 год.
ОПЕК в четверг пятый месяц подряд понизила оценку роста спроса в 2026 году — до 380 тыс. барр./сут. при совокупном потреблении 105,84 млн барр./сут., — но в отличие от МЭА не видит абсолютного снижения. На 2027 год картель, напротив, повысил прогноз: рост на 2,36 млн барр./сут. до 108,19 млн барр./сут., прежде всего за счёт Китая, Индии и остальной Азии. Расхождение между двумя институтами — свыше 2,8 млн барр./сут. по текущему году — само по себе отражает степень неопределённости, в которой работают нефтяные компании и трейдеры.
Нефтепродукты и НПЗ: дизель как самый узкий сегмент мировой энергетики
Рынок нефтепродуктов опережает сырую нефть по темпам подорожания. Средняя розничная цена дизеля в США впервые превысила $6 за галлон, а крек-спреды по средним дистиллятам удерживаются на многолетних максимумах. Причины — двойной удар по мировой переработке:
- ограничения на вывоз сырья из Персидского залива и остановка НПЗ в Джазане мощностью 400 тыс. барр./сут. после атак с территории Йемена;
- украинская кампания ударов по российским НПЗ — более 70 атак с начала 2026 года, переработка в России опустилась до минимума за два десятилетия.
Россия продлила запрет на экспорт дизеля до 30 сентября (обсуждается пролонгация до конца года), запрет на экспорт бензина действует до 31 января 2027 года, авиакеросина — до конца ноября. Москва впервые за десятилетия импортирует топливо и договорилась о переработке нефти на частном НПЗ в Казахстане. Китай, в свою очередь, с 12 сентября повышает розничные потолки цен на бензин и дизель на 260 и 250 юаней за тонну соответственно — сигнал о том, что ценовой шок добрался и до регулируемых рынков Азии.
Газ и СПГ: Европа входит в зиму с TTF выше €80 и хранилищами на 67%
Европейский бенчмарк TTF в пятницу скорректировался до €80,75 за МВт·ч (снижение на 1,6%), оставаясь у максимумов с декабря 2022 года. За месяц цена выросла на 32%, за год — на 147%. Блокада Ормуза выбила около 20% мировых потоков СПГ, прежде всего катарских, а европейские ПХГ заполнены лишь примерно на 67% против сезонной нормы выше 80%. QatarEnergy сохраняет ориентир на восстановление 50% мощности в течение месяца после нормализации навигации, но без безопасного прохода танкеров это остаётся декларацией. На этом фоне два представителя ЕЦБ в пятницу допустили дальнейшее повышение ставок, если энергетическая инфляция продолжит распространяться на другие цены еврозоны — фактор, который ограничивает спекулятивный спрос на сырьё.
Уголь: двенадцатинедельный максимум на фоне переключения с газа
Энергетический уголь Newcastle 10 сентября торговался около $148 за тонну — максимум за двенадцать недель, рост на 14,5% за месяц и почти на 47% за год. Дефицит СПГ подталкивает угольную генерацию в Северо-Восточной Азии и части Европы, а мировое потребление электроэнергии, разогреваемое дата-центрами и кондиционированием, замедляет вытеснение угля. Парадокс момента: Китай официально сообщил, что солнечная энергетика впервые обошла уголь по установленной мощности, однако по фактической выработке уголь остаётся крупнейшим источником электроэнергии в мире.
Электроэнергетика и ВИЭ: структурный тренд против краткосрочного хаоса
Энергопереход остаётся единственным предсказуемым вектором в секторе. Китай лидирует по инвестициям, патентам и экспорту чистых технологий, Индия строит возобновляемые мощности быстрее, чем способна их использовать, а в Европе избыток солнечной и ветровой генерации при нехватке накопителей всё чаще приводит к отрицательным ценам на электроэнергию в дневные часы. Каждый евро роста TTF повышает экономику батарейных накопителей, сетевых инвестиций и долгосрочных контрактов на «зелёную» энергию. Корпоративный сектор перестраивает портфели: Shell продала газовую электростанцию в США за $715 млн, а Enbridge покупает трубопроводный бизнес Tallgrass за $2,55 млрд, делая ставку на инфраструктуру транспортировки нефти.
Логистика и фрахт: танкеры как новое узкое место
Даже при наличии физических объёмов вывоз нефти из Залива упирается в дефицит судов. Ставка фрахта VLCC на маршруте Ближний Восток — Китай достигла рекордных почти $800 тыс. в сутки, а перевозка из Мексиканского залива США в Азию стоит $29,5 млн за рейс без учёта военных рисков. Перенаправление саудовских партий через Красное море и Средиземноморье удлиняет рейсы на 30 дней и связывает флот, усиливая дефицит тоннажа для всех экспортёров.
Что смотреть участникам рынка ТЭК в выходные
- Любые подтверждения или опровержения временной договорённости по судоходству в Ормузском проливе и реакция Тегерана.
- Заявления коалиции по Йемену после захвата Мохи и состояние терминала Янбу — последнего крупного обходного канала для саудовской нефти.
- Динамика закачки в европейские ПХГ и спред JKM–TTF как индикатор конкуренции за спотовый СПГ.
- Сигналы ФРС и ЕЦБ: ужесточение риторики способно охладить сырьевое ралли независимо от геополитики.
- Решения российских регуляторов по экспортным ограничениям и импорту топлива перед началом отопительного сезона.
Выводы и риски для инвесторов и компаний энергетического сектора
- Нефть. Отметка $100 закрепилась как поддержка; дипломатический прорыв по Ормузу способен быстро увести Brent к $85–90, тогда как новые атаки на суда открывают дорогу к $115–120.
- Нефтепродукты и НПЗ. Средние дистилляты остаются самым дефицитным сегментом; маржа переработчиков вне зоны конфликта — на исторических максимумах, розничные цены — источник политического давления от США до Китая.
- Газ. Европа входит в отопительный сезон с историческим недобором запасов; TTF выше €90–100 при холодной зиме — базовый, а не стрессовый сценарий.
- Уголь. Повышенный спрос в Азии и Европе сохранится как минимум до восстановления катарского СПГ.
- ВИЭ и электроэнергия. Переток капитала в солнечную и ветровую генерацию, накопители и сети ускоряется, но краткосрочная стабильность энергосистем по-прежнему зависит от газа и угля.
Итог недели для мирового нефтегаза и энергетики: рынок впервые за месяцы получил намёк на дипломатический выход из ормузского тупика, но физические индикаторы — от рекордного дизеля до минимальной с 1990 года саудовской добычи — говорят о том, что дефицит будет определять цены на нефть, газ и электроэнергию ещё многие недели. Участникам рынка ТЭК критически важны сценарное планирование, диверсификация логистики и дисциплина хеджирования.