Обзор мирового рынка ТЭК: нефть, газ, электроэнергия, уголь и ВИЭ на 10 сентября 2026 года
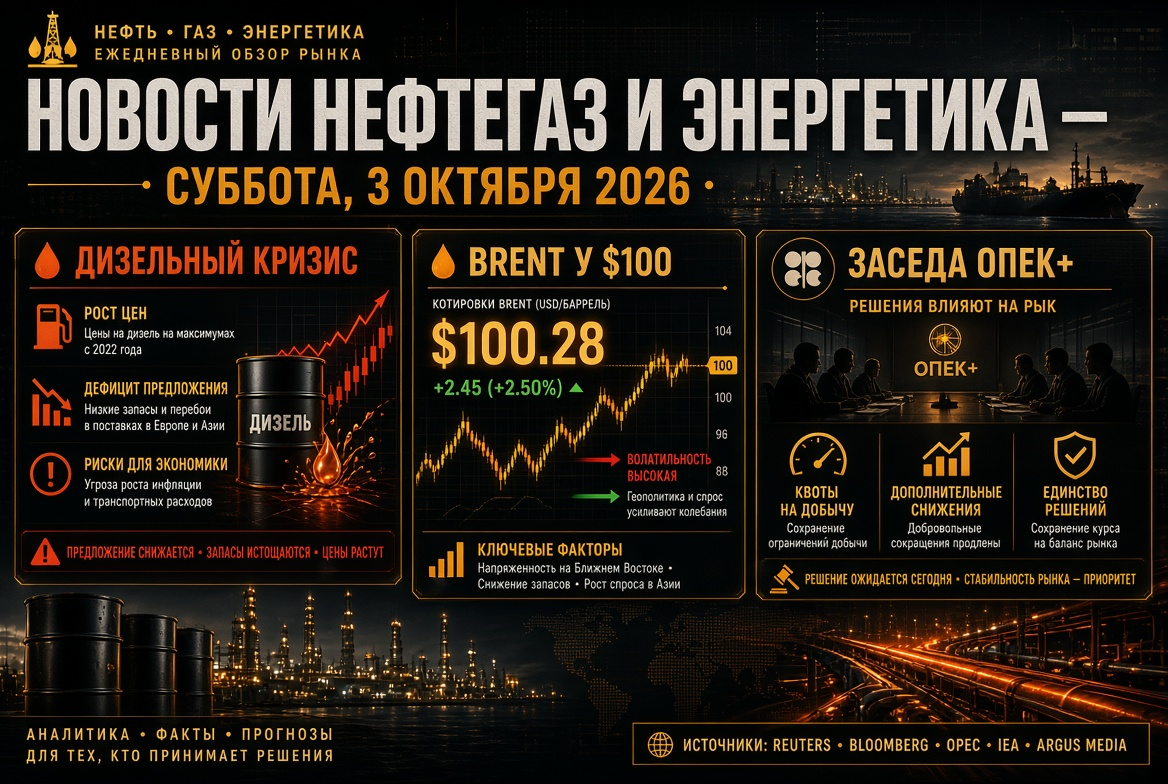
Главная тема дня: Brent выше $100 — удары по танкерам и ответ Тегерана
Нефтяные котировки растут четвёртую сессию подряд, и триггером нового витка стала прямая военная эскалация в Персидском заливе. Центральное командование ВС США сообщило об уничтожении пяти иранских нефтяных танкеров в Оманском заливе и у острова Харг в ответ на попытки атак на американские корабли; всего за неделю, по данным Пентагона, выведено из строя десять судов «теневого флота». Иран заявил об ударах по базе Муваффак-Салти в Иордании (перехвачено 18 ракет), атаках на два эсминца ВМС США и на десять судов вблизи Ормуза. Морская служба UKMTO зафиксировала попадание неизвестного снаряда в танкер у иракского Эль-Фао и повреждение судна у Порт-Рашида в ОАЭ.
Ключевая угроза для судоходства — объявленная Тегераном «запретная зона» за пределами пролива, где иранские силы намерены останавливать суда без разрешения. Для трейдеров и страховщиков это означает дальнейший рост военных премий и сокращение числа судовладельцев, готовых заходить в регион. Вашингтон в ответ расширил санкционную кампанию против иранской авиации, а Сеул рассматривает возможность участия в обеспечении безопасности пролива.
Рынок нефти: котировки, динамика и прогнозы
Ориентиры рынка нефти на утро четверга:
- Brent (ноябрь, ICE): пик среды $100,19 за баррель, впервые выше $100 с 24 июля; затем консолидация вблизи $99,7–100,5.
- WTI (октябрь, NYMEX): около $94,7, рост порядка 2% за сессию.
- Динамика: с 31 августа Brent прибавила около 13,5%, с начала войны с Ираном в конце февраля — почти 40%; апрельский пик года превышал $125.
- Прогнозы: Goldman Sachs допускает $120 при усилении атак на суда в Ормузе и Красном море и возврат к $80 при нормализации экспорта; ING ожидает сохранения существенной премии за риск до возобновления переговоров.
Фундаментальный фон остаётся дефицитным. По оценкам EIA, мировые запасы нефти сокращались на 4,2 млн барр./сут. во II квартале и ещё на 3,8 млн барр./сут. в III квартале; транзит через Ормуз во II квартале составлял лишь 4,9 млн барр./сут. против 21,6 млн до конфликта. Августовский прогноз агентства — $85 за баррель в III квартале и $78 в IV — при текущих котировках выглядит устаревшим, и сентябрьский выпуск STEO, опубликованный 9 сентября, рынок будет сверять именно с реальностью «сотни». Стратегический резерв США на уровне около 286,6 млн баррелей ограничивает возможности Вашингтона гасить ценовые шоки интервенциями.
Ближний Восток: двойная блокада Саудовской Аравии
Второй фронт риска — Красное море. Хуситы 8 сентября нанесли удары по объектам в Абхе, Хамис-Мушаите, Джизане и Наджране: пострадали 73 человека, на НПЗ Aramco в Джизане мощностью 400 тыс. барр./сут. вспыхнули пожары. Одновременно движение объявило кампанию за контроль над Баб-эль-Мандебом. Проблема для поставок нефти в том, что после закрытия Ормуза именно Красное море стало главной артерией королевства: нефтепровод Восток–Запад работает на рекордных 7 млн барр./сут., а терминал Янбу обеспечивает более 90% морского экспорта саудовской нефти. Оборонный пакт Эр-Рияда с Турцией и Пакистаном пока не снял угрозу инфраструктуре. Любой сбой в Янбу означал бы выпадение крупнейшего экспортёра с рынка на время закрытия обоих проливов.
Газовый рынок: TTF выше $950, ПХГ на минимуме с 2011 года
Европейский рынок газа движется в противофазе с сезонной логикой. Октябрьские фьючерсы на TTF 9 сентября достигали 78,8 евро/МВт·ч (около $970 за тыс. куб. м), прибавив почти 4% за день; с начала года котировки выросли примерно на 120%. Ключевые параметры:
- Заполненность ПХГ ЕС — 66,9% на 7 сентября, около 71,7 млрд куб. м; минимум для этой даты за всю историю наблюдений с 2011 года и на 13,8 млрд куб. м меньше прошлогоднего уровня.
- Германия — порядка 53%, худший показатель среди крупных экономик; Италия — единственный крупный рынок вблизи комфортных 80%+.
- Целевой норматив — 90% в окне 1 октября — 1 декабря с допуском 10 п.п.; с апреля закачано лишь около 62% необходимых объёмов.
Еврокомиссия по итогам Координационной газовой группы 3 сентября заявила об отсутствии немедленной угрозы безопасности поставок и не видит оснований для вмешательства, ссылаясь на диверсификацию, мощности регазификации и снизившийся спрос. При этом производство СПГ в Катаре остаётся остановленным, а Европа вынуждена конкурировать за танкеры с Азией на пике цен. Для промышленности ЕС это означает вход в отопительный сезон с самой дорогой закачкой за четыре года.
СПГ и уголь: дефицит газа поддерживает угольную генерацию
Дефицит СПГ в 2026 году оценивается примерно в 35 млн тонн, что вынуждает импортозависимые страны Северо-Восточной Азии наращивать угольную выработку: в Южной Корее она выросла почти на 40%, в Японии — более чем на 11%. Мировой спрос на уголь может прибавить около 3% и приблизиться к 9,1 млрд тонн. Для угольных экспортёров — Индонезии, Австралии, России, ЮАР — это незапланированное окно спроса вопреки долгосрочному тренду декарбонизации.
Китай и Азия: импорт нефти восстанавливается с десятилетнего минимума
Таможенная статистика КНР за август показала второй месяц подряд роста: импорт нефти составил 37,93 млн тонн (8,93 млн барр./сут.), +6,2% к июлю, но всё ещё на 23,4% ниже прошлогоднего уровня; за восемь месяцев закупки сократились на 14,6%. Китайские НПЗ активно наращивают покупки российской ESPO в обход Ормуза и осваивают нетипичные направления, включая Аргентину. Экспорт нефтепродуктов подскочил на 29% до 6 млн тонн на фоне дефицита дизеля в мире, тогда как внутренний спрос на бензин и дизель остаётся на 8–9% ниже прошлогоднего. Сокращение запасов замедлилось до 550 тыс. барр./сут., что говорит о постепенном возврате Пекина на спотовый рынок.
Россия: дисконт Urals, экспорт и вторая волна топливного кризиса
Высокая цена Brent частично компенсирует российским компаниям расширенный дисконт: после истечения американской лицензии на сделки с российской нефтью скидка на Urals летом достигала $23–24 за баррель, а среднегодовой уровень оценивается в $17–22. Внутренний рынок нефтепродуктов остаётся в кризисном режиме:
- биржевые продажи бензина 1–4 сентября выросли на 69% к августу до 72,75 тыс. тонн, но уже 7 сентября упали до 12,24 тыс. тонн из-за внеплановых ремонтов НПЗ;
- неудовлетворённый платёжеспособный спрос — 37,7 тыс. тонн по АИ-92 и 35,3 тыс. тонн по АИ-95; с мая исполнено лишь около 41% биржевых контрактов;
- с начала года на бирже продано 5,44 млн тонн бензина — на 23,7% меньше, чем годом ранее;
- запрет экспорта бензина продлён до 31 января 2027 года, Минэнерго обсуждает ограничение вывоза дизеля на период ремонтов и зимнего спроса, начаты импортные поставки из Индии.
Электроэнергетика и ВИЭ: структурный тренд не разворачивается
На фоне сырьевого шока энергопереход ускоряется. По данным Ember, в 2025 году возобновляемые источники впервые за столетие обошли уголь в мировой генерации (33,8% против 33,0%), а в мае 2026 года солнечная энергетика впервые обогнала уголь в энергобалансе США (12,8% против 12,2%). Африка идёт к рекордному году с ростом установок солнечных мощностей на 45%. Мировой спрос на электроэнергию в 2026 году вырастет на 3,6% за счёт электротранспорта, кондиционирования и дата-центров для ИИ. Для инвесторов в ВИЭ, накопители и сети дорогой газ выступает не тормозом, а дополнительным аргументом.
Календарь четверга: OPEC, EIA и инфляция США
10 сентября — один из самых насыщенных дней месяца для участников рынка ТЭК. ОПЕК публикует ежемесячный обзор с обновлёнными оценками спроса и добычи, которые покажут, насколько картель учитывает падение потребления в Азии. EIA из-за праздничного графика выпускает недельную статистику по запасам нефти и нефтепродуктов именно в четверг — после серии сокращений коммерческих запасов США ниже пятилетнего минимума данные критичны для WTI. В США выходит индекс цен производителей за август, а в пятницу — обзор МЭА и потребительская инфляция, от которых зависит риторика ФРС. Следующее заседание ОПЕК+ назначено на 4 октября; октябрьские квоты остаются без изменений.
Выводы и риски для инвесторов и компаний ТЭК
- Нефть. Закрепление Brent выше $100 зависит от того, перерастут ли удары по танкерам в полное закрытие Ормуза и Баб-эль-Мандеба; диапазон сценариев на квартал — от $80 до $120.
- Газ. Европа входит в зиму с историческим дефицитом запасов; холодный ноябрь или новый сбой поставок СПГ способны вернуть TTF к четырёхзначным значениям.
- Уголь и НПЗ. Дефицит газа и дизеля поддерживает маржу угольной генерации и переработки, но концентрирует прибыль в регионах вне зоны конфликта.
- Россия. Дорогая нефть смягчает бюджетные риски, однако внутренний топливный рынок остаётся уязвимым до завершения ремонтов НПЗ.
- ВИЭ. Возобновляемая энергетика остаётся единственным предсказуемым элементом мирового энергобаланса и главным ориентиром долгосрочных инвестиций.
Итог дня для глобального энергетического сектора: краткосрочную цену нефти и газа диктует военная логика Персидского залива и Красного моря, среднесрочную — способность Европы и Азии пережить зиму с полупустыми хранилищами, долгосрочную — скорость энергоперехода. В этих условиях сценарное планирование, диверсификация логистики и дисциплина хеджирования становятся для участников рынка ТЭК условием выживания, а не опцией.