Экономические события и корпоративные отчёты — суббота, 3 октября 2026 года: рынки оценивают слабый отчёт по занятости США, ждут решения ОПЕК+ и выборов в Бразилии
Суббота, 3 октября 2026 года, — день без значимой макростатистики и без отчётов крупнейших публичных компаний. Тем не менее экономические события и корпоративные отчёты остаются в фокусе: инвесторы оценивают неожиданно слабые данные по рынку труда США, вышедшие в пятницу, и готовятся к воскресной встрече ОПЕК+ и всеобщим выборам в Бразилии. От этих событий зависит открытие рынков в понедельник.
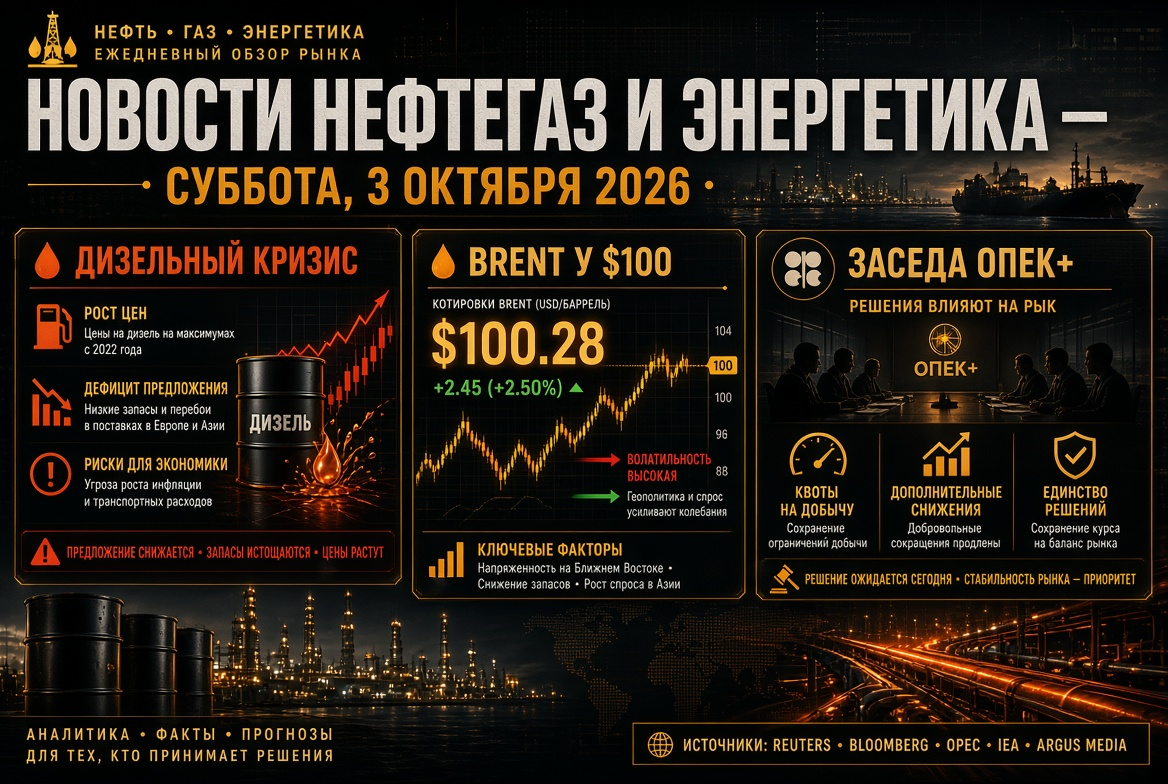
Фон остаётся напряжённым: конфликт вокруг Ирана продолжается седьмой месяц, судоходство через Ормузский пролив нарушено, Brent держится вблизи $100 за баррель, а доходности казначейских облигаций США находятся у многолетних максимумов.
Краткая картина дня для глобальных рынков
Ключевые темы выходных для мировых рынков:
- пересмотр ожиданий по ставке ФРС после слабого отчёта Non-Farm Payrolls;
- встреча ОПЕК+ в воскресенье, 4 октября, по уровням добычи на ноябрь;
- всеобщие выборы в Бразилии 4 октября и парламентские выборы в Латвии 3 октября;
- геополитическая премия в нефти из-за ситуации на Ближнем Востоке;
- подготовка к сезону отчётности за третий квартал.
Календарь событий на субботу, 3 октября 2026 года
Экономический календарь субботы почти пуст, но ряд событий влияет на ликвидность и настроения:
- Китай — продолжаются каникулы «золотой недели», материковые биржи закрыты до конца праздников.
- Германия — День германского единства; праздник выпал на выходной и на торги не влияет.
- Южная Корея — День основания государства.
- Латвия — выборы в Сейм, локальный политический фактор для еврозоны.
- США — публикаций нет, рынки закрыты до понедельника.
- Россия — возможны торги выходного дня на Московской бирже при сниженной ликвидности.
Главные события уикенда приходятся на воскресенье: онлайн-встреча ОПЕК+ и первый тур выборов в Бразилии.
Рынок труда США: слабый отчёт меняет ожидания по ставке ФРС
Сентябрьский отчёт по занятости оказался заметно хуже прогнозов:
- число рабочих мест вне сельского хозяйства выросло на 29 тыс. при ожиданиях около 90 тыс.;
- безработица поднялась с 4,1% до 4,2%;
- августовский показатель пересмотрен вниз, со 162 тыс. до 133 тыс.;
- данные за июль пересмотрены до снижения на 10 тыс.
Реакция рынка оказалась парадоксально позитивной. Оцениваемая вероятность повышения ставки ФРС в октябре упала примерно до 12–16% против 64% неделей ранее. Доходность десятилетних облигаций снизилась к 5,18%, двухлетних — к 4,72%. Индекс доллара опустился к 101,8, золото подорожало примерно до $4 220 за унцию, фьючерсы на американские индексы выросли.
Для инвестора логика такова: слабая занятость снижает риск ужесточения политики, но ставит вопрос о темпах роста экономики. Следующая проверка — инфляция CPI за сентябрь, публикация которой назначена на 14 октября.
Нефть и ОПЕК+: встреча 4 октября
В воскресенье семь ключевых участников ОПЕК+ — Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман — обсудят целевые уровни добычи на ноябрь. Базовый сценарий рынка — сохранение текущих параметров.
Что важно для нефтяных котировок:
- фактическая добыча альянса остаётся ниже целевых уровней, поэтому формальное решение слабо влияет на физический рынок;
- перебои с экспортом через Ормузский пролив ограничивают возможности ОПЕК+ управлять ценами;
- Brent торгуется около $100 за баррель, и любые новости с Ближнего Востока могут изменить картину к открытию понедельника.
Для России и экспортёров СНГ дорогая нефть поддерживает экспортную выручку, но усиливает инфляционное давление в мире и заставляет центральные банки сохранять жёсткую политику.
Политика выходных: Бразилия и Латвия
4 октября в Бразилии пройдут всеобщие выборы. Для развивающихся рынков это событие значимо:
- реал и бразильские акции могут открыть неделю с гэпом;
- результат повлияет на оценку фискальной траектории крупнейшей экономики Латинской Америки;
- реакция затронет сырьевые компании и аппетит к активам развивающихся стран.
Выборы в Латвии 3 октября имеют локальное значение, но дополняют политический календарь Европы.
Корпоративные отчёты: пауза перед сезоном отчётности
На субботу, 3 октября, не запланировано подтверждённых отчётов крупных компаний из индексов S&P 500, Euro Stoxx 50, Nikkei 225 и MOEX. Ближайшие корпоративные отчёты:
- 6 октября — Constellation Brands;
- 8 октября — PepsiCo;
- 9 октября — Delta Air Lines;
- 13 октября — JPMorgan Chase, Goldman Sachs, Citigroup, Johnson & Johnson, UnitedHealth, BlackRock;
- 14 октября — ASML, Bank of America, Wells Fargo, Morgan Stanley;
- 15 октября — TSMC.
Ожидания высоки: консенсус предполагает рост прибыли компаний S&P 500 в третьем квартале почти на 29% год к году. Это оставляет мало места для разочарований в прогнозах менеджмента.
Европа, Азия и Россия: региональный фон
- Европа (Euro Stoxx 50) — крупных отчётов нет; определяющими остаются цены на энергоносители и динамика доходностей. Старт европейского сезона задаст ASML.
- Азия (Nikkei 225) — материковый Китай закрыт на праздники, ликвидность в регионе снижена. Японский рынок в понедельник отреагирует на движение доллара и доходностей США.
- Россия (MOEX) — отчётов крупнейших эмитентов на субботу не подтверждено. Российский рынок реагирует на внешний фон: нефть, решение ОПЕК+, курс рубля и геополитику.
Что это значит для S&P 500, Euro Stoxx 50, Nikkei 225 и MOEX
- S&P 500 — снижение ожиданий по ставке поддерживает акции, но доходности выше 5% давят на оценки компаний роста.
- Euro Stoxx 50 — индекс чувствителен к нефти и газу; итог встречи ОПЕК+ важен для энергетики и промышленности.
- Nikkei 225 — главный фактор — курс иены на фоне ослабления доллара.
- MOEX — в фокусе нефть, рубль и новостной поток выходных.
На что обратить внимание инвестору
- Ожидания по ФРС. Слабый отчёт по занятости резко снизил вероятность повышения ставки в октябре; окончательную ясность даст CPI 14 октября.
- Решение ОПЕК+. Сохранение квот уже учтено в ценах; сюрпризом станет любое отклонение от этого сценария.
- Геополитика. Ситуация вокруг Ирана и Ормузского пролива — главный источник внеплановой волатильности.
- Выборы в Бразилии. Итоги первого тура повлияют на валюты и акции развивающихся рынков.
- Сезон отчётности. До отчётов банков 13 октября стоит пересмотреть позиции в финансовом и технологическом секторах.
- Ликвидность. Праздники в Китае и торги выходного дня повышают риск резких движений на тонком рынке.
Итог: суббота, 3 октября 2026 года, — день оценки рисков, а не активных сделок. Экономические события и корпоративные отчёты ближайших недель определят, сохранится ли оптимизм после пятничных данных. Инвесторам стоит следить за нефтью, доходностями облигаций и политическими новостями выходных.