Экономические события и корпоративные отчёты — среда, 30 сентября 2026: базовый PCE США, инфляция Германии, PMI Китая и отчёт Micron
Краткий обзор дня. Последний торговый день третьего квартала обещает стать самым насыщенным в неделе. В центре внимания — базовый индекс цен PCE за август, предпочитаемый ФРС индикатор инфляции, который выходит одновременно с финальной оценкой ВВП США за второй квартал и ежегодным пересмотром национальных счетов. В Европе публикуются предварительные данные по инфляции Германии, Франции и Италии, в Азии — официальные PMI Китая за сентябрь. Корпоративная повестка сосредоточена в США: утром отчитываются Jabil, FactSet и Conagra Brands, а вечером — Micron Technology, чьи результаты зададут тон всему полупроводниковому сектору. На российском рынке пройдут собрания акционеров «Новатэка», «Норникеля» и «Черкизово» по дивидендам, а Росстат опубликует недельную инфляцию.
Экономический календарь и отчёты компаний 30 сентября 2026: ключевые события для инвестора
Глобальный фон: конец квартала, нефть выше $100 и доходности у максимумов
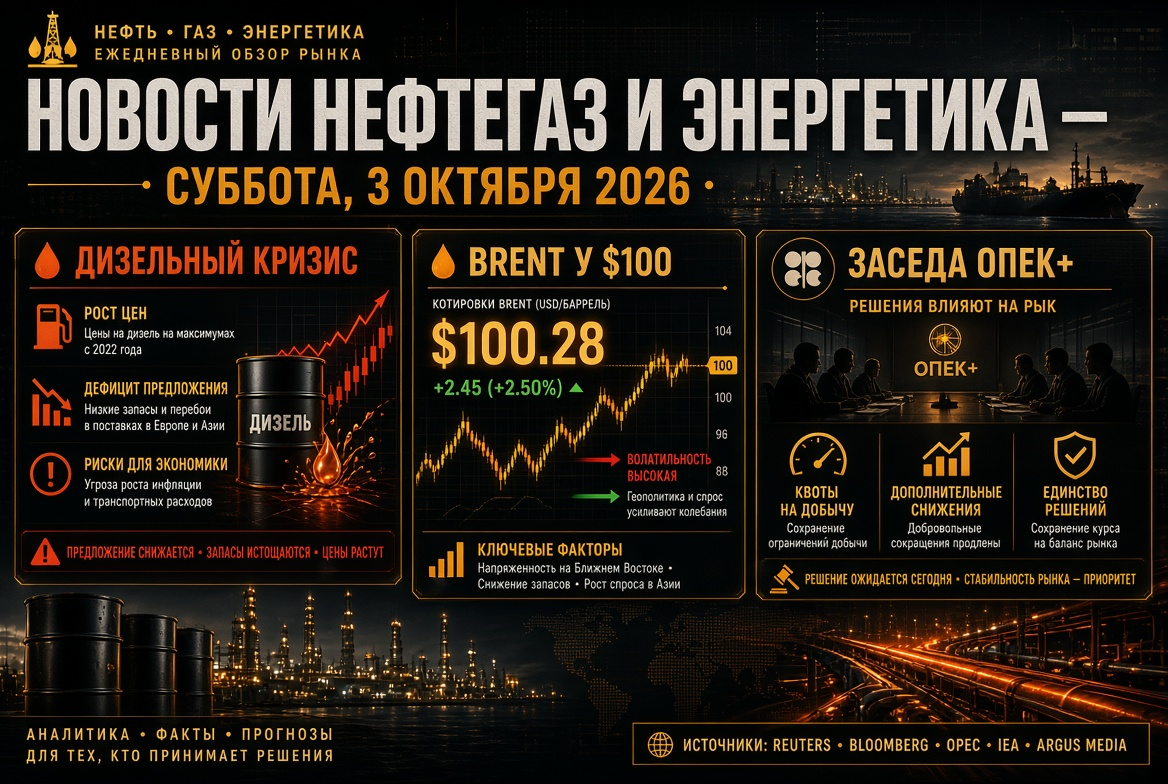
Мировые рынки завершают квартал в условиях синхронного ужесточения денежно-кредитной политики: в сентябре ФРС, ЕЦБ и Банк Японии повысили ставки в течение одного месяца. Доходность 10-летних казначейских облигаций США удерживается около 5,2%, нефть Brent торгуется выше $105 за баррель на фоне сохраняющейся напряжённости вокруг Ормузского пролива. Дизельное топливо остаётся у исторических максимумов, что усиливает риск закрепления инфляции в ценах и зарплатах.
- Квартальная ребалансировка. Институциональные инвесторы закрывают позиции по итогам квартала, поэтому возможны нерыночные движения в последний час торгов в США.
- Китайские каникулы. Среда — последняя сессия на материковых биржах КНР перед «золотой неделей» в честь Дня образования КНР; ликвидность в Азии на следующей неделе снизится.
- Торговая повестка. В Милуоки открывается министерская встреча G20 по торговле, которая продлится до 1 октября.
Азиатская сессия: PMI Китая, статистика Японии и инфляция Австралии
- 02:50 МСК — Япония: розничные продажи, промышленное производство и закладки новых домов за август.
- 04:30 МСК — Австралия: месячный индекс потребительских цен за август — первый релиз после повышения ставки Резервным банком Австралии во вторник.
- 04:30 МСК — Китай: официальные PMI в промышленности и непроизводственном секторе за сентябрь.
Для Nikkei 225 японская статистика — второстепенный фактор: рынок закладывает повторное повышение ставки Банком Японии в октябре, и главным драйвером остаётся курс иены вблизи 158 за доллар. Китайские PMI важнее для сырьевых валют и металлов: после падения голубых фишек КНР к годовым минимумам любое улучшение производственной активности станет поводом для отскока.
Европа: предварительная инфляция Германии, Франции и Италии
- 09:00 МСК — Германия: розничные продажи и цены на импорт за август.
- 09:45 МСК — Франция: предварительный CPI за сентябрь, цены производителей и потребительские расходы за август.
- 10:55 МСК — Германия: уровень безработицы за сентябрь.
- 12:00 МСК — Италия: предварительный CPI за сентябрь, индексы делового и потребительского доверия.
- 15:00 МСК — Германия: предварительный CPI за сентябрь.
Что означают данные для ЕЦБ и евро
Национальные релизы формируют ожидания перед общеевропейской инфляцией в пятницу, где консенсус предполагает рост цен около 3,7–3,8% в годовом выражении. Ускорение инфляции в Германии выше 3,5% усилит ястребиную риторику ЕЦБ и поддержит евро, но окажет давление на Euro Stoxx 50, особенно на девелоперов и коммунальный сектор. Замедление, напротив, даст рынку повод рассчитывать на паузу регулятора после сентябрьского повышения. Дополнительным ориентиром станет выступление члена правления ЕЦБ Изабель Шнабель.
Макроэкономическая статистика США: ADP, базовый PCE и финальный ВВП
- 15:15 МСК — ADP: изменение занятости в частном секторе за сентябрь. Консенсус: +72 тыс. после +38 тыс. в августе.
- 15:30 МСК — PCE за август. Базовый индекс: +0,3% м/м и 3,3% г/г; общий индекс: +0,4% м/м и 3,7% г/г. Личные доходы: +0,5%, расходы: +0,9%.
- 15:30 МСК — ВВП США за II квартал (третья оценка): консенсус +1,5% в годовом пересчёте, потребительские расходы +3,4%.
- 15:30 МСК — торговый баланс товарами за август (прогноз около −$115 млрд) и оптовые запасы.
- 16:45 МСК — Chicago PMI за сентябрь.
- 17:30 МСК — запасы нефти EIA за неделю.
Сценарии реакции на базовый PCE
- Выше 0,3% м/м. Подтверждение того, что ценовое давление вышло за пределы нефтяного шока. Доходность 10-летних облигаций может пробить 5,2%, доллар укрепится, технологические акции и сектор роста окажутся под давлением.
- В рамках консенсуса. Нейтральный исход: рынок сместит фокус на пятничный отчёт о занятости и заседание ФРС 28 октября.
- Ниже 0,25% м/м. Снижает вероятность ещё одного повышения ставки в этом году, поддерживает облигации и акции с высокой дюрацией. Важно учитывать методологические изменения BEA в компонентах финансовых услуг и программного обеспечения, которые могут пересмотреть профиль инфляции за предыдущие месяцы.
Выступления представителей ФРС: Баркин, Кук, Гулсби и Кашкари
В течение дня выступят четыре представителя ФРС: президент ФРБ Ричмонда Томас Баркин (20:30 МСК), член совета управляющих Лиза Кук (22:25 МСК), глава ФРБ Чикаго Остан Гулсби (00:10 МСК) и глава ФРБ Миннеаполиса Нил Кашкари (01:00 МСК). Кашкари, голосующий член FOMC, ранее заявлял, что инфляция остаётся слишком высокой, а ценовое давление вышло за рамки нефтяного шока. Любые сигналы о готовности к дальнейшему ужесточению после публикации PCE способны усилить движение в облигациях.
Корпоративные отчёты США до открытия рынка: Jabil, FactSet, Conagra и Cal-Maine
- Jabil (JBL) — контрактный производитель электроники. Консенсус: EPS $4,07 при выручке $9,7 млрд (+17,5% г/г). Инвесторы оценят вклад инфраструктуры ИИ и дата-центров, а также прогноз на 2027 финансовый год, который менеджмент представит на конференц-звонке в 15:30 МСК.
- FactSet Research Systems (FDS) — поставщик финансовых данных. Ожидается EPS $4,35 против $4,05 годом ранее (+7,4%). В фокусе: органический рост подписок, удержание клиентов и инвестиции в ИИ-продукты.
- Conagra Brands (CAG) — производитель продуктов питания. Консенсус: EPS $0,28 при продажах $2,59 млрд, что ниже прошлогоднего уровня. Рынок ждёт сигналов о стабилизации объёмов и стратегических изменениях после слабого 2026 финансового года.
- Cal-Maine Foods (CALM) — крупнейший производитель яиц в США, индикатор продовольственной инфляции.
Отчёт Micron после закрытия: главное событие для полупроводников
После закрытия торгов, в 23:30 МСК, Micron Technology (MU) представит результаты за четвёртый квартал 2026 финансового года. Консенсус предполагает скорректированную прибыль около $31,5 на акцию против $3,03 годом ранее и выручку порядка $51 млрд — рост более чем в четыре раза на фоне дефицита памяти для ИИ-серверов. Акции прибавили около 16% за месяц, поэтому планка ожиданий высока.
- Ключевые метрики: доля HBM в выручке, динамика цен на DRAM и NAND, капитальные затраты на 2027 год.
- Прогноз на первый квартал: любое замедление роста относительно консенсуса может спровоцировать фиксацию прибыли не только в MU, но и в SK Hynix, Samsung Electronics и производителях оборудования.
- Долгосрочные контракты: рынок ждёт деталей по стратегическим соглашениям с клиентами, которые компания называет источником предсказуемости выручки.
Также после закрытия отчитается разработчик ПО Progress Software (PRGS) с ожидаемым EPS $1,52.
Euro Stoxx 50 и Nikkei 225: затишье перед «золотой неделей»
В Европе значимых отчётов компаний из Euro Stoxx 50 не запланировано: сезон квартальной отчётности начнётся во второй декаде октября, а H&M уже представила девятимесячные результаты на прошлой неделе. Динамику европейских индексов определят инфляционная статистика и цены на нефть. В Японии корпоративный календарь также пуст; квартальный опрос Tankan Банка Японии выйдет в четверг. Для азиатских рынков среда — день закрытия квартальных позиций перед недельными каникулами в Китае, что традиционно повышает волатильность в Гонконге и Шанхае.
Российский рынок: собрания акционеров «Новатэка», «Норникеля» и «Черкизово», недельная инфляция
- «Новатэк» — внеочередное собрание акционеров по дивидендам за первое полугодие в размере 35,5 руб. на акцию.
- «Норникель» — голосование по дивидендам 1,85 руб. на акцию, первым за длительный период.
- «Черкизово» — собрание по дивидендам 120,19 руб. на акцию.
- B2B-РТС — голосование по выплате 4,61 руб. на акцию.
- «НоваБев Групп» и ОАК — общие собрания акционеров.
- 19:00 МСК — Росстат: недельная инфляция — ключевой ориентир перед октябрьским заседанием Банка России.
Дополнительный фактор для нефтегазового сектора — истечение американской лицензии для сербской NIS, в капитале которой участвует «Газпром нефть». До четверга правительство внесёт в Госдуму проект бюджета на 2027 год, параметры которого определят траекторию индекса гособлигаций RGBI.
На что обратить внимание инвестору 30 сентября 2026
- Базовый PCE в 15:30 МСК — главный релиз дня. Отклонение от 0,3% м/м на одну десятую способно сдвинуть ожидания по ставке ФРС и доходности облигаций по всей кривой.
- Инфляция Германии в 15:00 МСК выходит за полчаса до американских данных: совпадение двух ястребиных сюрпризов усилит давление на глобальный рынок акций.
- Micron после закрытия определит настроение в полупроводниках на четверг. При высоких ожиданиях даже сильный отчёт с осторожным прогнозом может вызвать распродажу.
- Нефть и запасы EIA. Brent выше $105 остаётся источником инфляционного риска; данные по запасам и новости о переговорах США и Ирана способны резко изменить динамику энергетического сектора.
- Российский рынок. Утверждение дивидендов «Новатэка» и «Норникеля» формирует дивидендные ожидания на осень, а недельная инфляция задаст тон долговому рынку.
- Тактика. Конец квартала и плотный календарь — повод сократить плечо и не открывать новые позиции до публикации PCE. Основные движения возможны в промежутке между 15:00 и 16:00 МСК и после 23:30 МСК.