Экономические события и корпоративные отчёты: понедельник, 28 сентября 2026 — нефть Brent выше $107, индекс ФРБ Далласа, отчёт Vail Resorts и дивидендные отсечки HeadHunter и ММЦБ
Краткий обзор дня. Последняя неделя третьего квартала начинается под давлением сырьевого рынка. После того как президент США Дональд Трамп отверг предложение Ирана о возобновлении судоходства через Ормузский пролив, нефть Brent поднялась выше $107 за баррель, а доходность казначейских облигаций США остаётся у максимумов с 2007 года. Макроэкономический календарь понедельника почти пуст: в США выходит индекс деловой активности ФРБ Далласа, в Европе и Азии значимой статистики нет. Корпоративные отчёты ограничены публикацией Vail Resorts. На российском рынке главные события дня связаны с дивидендными отсечками.
Экономический календарь и отчёты компаний 28 сентября 2026: ключевые события для инвестора
Глобальный фон: нефть, доходности и ставки центробанков
Инвесторы входят в неделю в условиях жёсткой денежно-кредитной политики. В сентябре ФРС, ЕЦБ и Банк Японии впервые одновременно повысили ставки в течение одного месяца. Доходность 10-летних казначейских облигаций США закрыла прошлую неделю на уровне 5,18%, а доходность 30-летних бумаг превысила 5,5%.
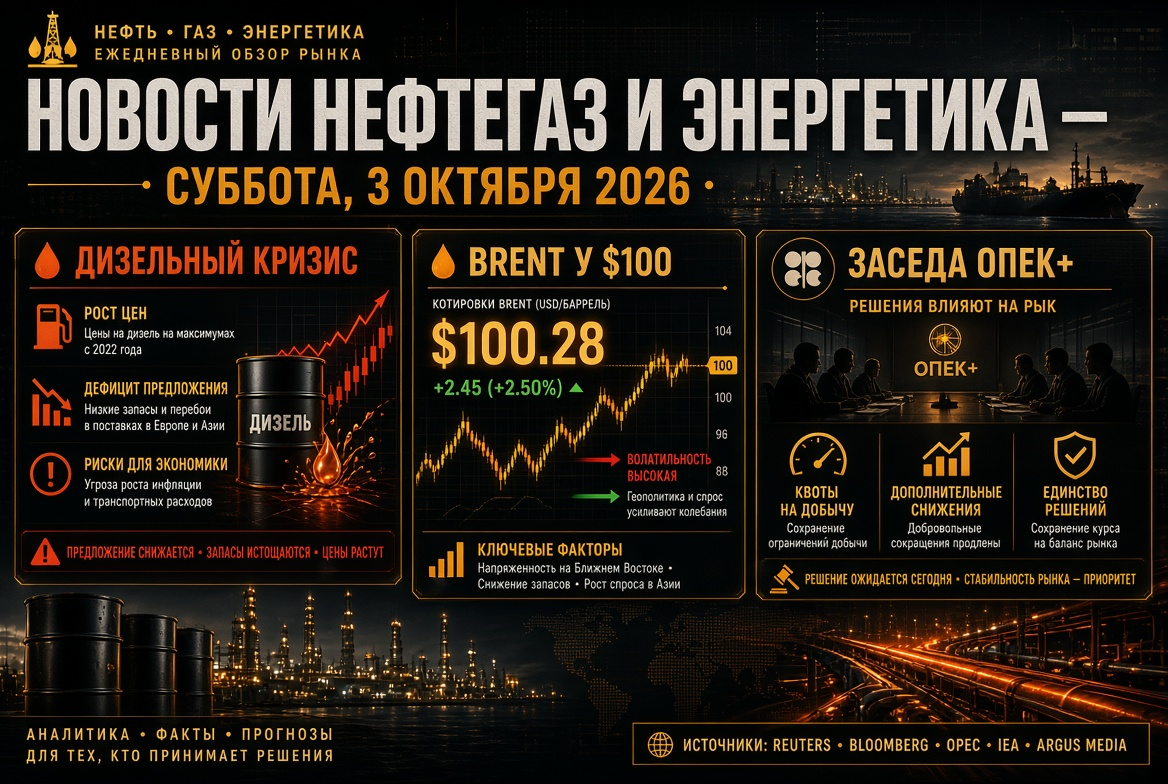
- Brent: рост на 2,7% до $107,16 за баррель в азиатскую сессию. С начала сентября нефть подорожала почти на 18%.
- WTI: около $94 за баррель.
- Дизельное топливо: исторические максимумы на фоне дефицита нефтеперерабатывающих мощностей. Это повышает риск закрепления инфляции в ценах и зарплатах.
- Геополитика: Вашингтон заявил, что переговоры с Тегераном продолжатся на этой неделе, однако Иран не смягчает условия открытия пролива.
Фондовый рынок США: итоги недели и настроения перед открытием
По итогам прошлой недели S&P 500 вырос на 1,2% до 7 743,41 пункта, Nasdaq Composite прибавил 2,1% до 27 068,72, а Dow Jones завершил неделю на отметке 51 828,62 пункта и прервал трёхнедельную серию снижения. Лидером стал технологический сектор (около +3,5%). Спрос на акции AMD, Intel и ARM поддержал запуск ИИ-агента Muse компанией Meta. Слабее рынка выглядели коммунальные компании (−3,9%).
В понедельник утром фьючерсы на S&P 500 снижались на 0,3%, на Nasdaq — на 0,7%. Рост нефтяных цен снова усиливает опасения относительно инфляции.
Макроэкономическая статистика США 28 сентября (время московское)
- 17:30 — индекс производственной активности ФРБ Далласа (сентябрь). Консенсус-прогноз: −1,0. Предварительный PMI в промышленности США за сентябрь вышел на уровне 57,0, поэтому рынок будет искать подтверждение ускорения в региональных опросах.
- 18:30 — аукционы 3- и 6-месячных казначейских векселей. Спрос на короткий долг покажет, как рынок оценивает перспективу дальнейшего ужесточения политики ФРС.
Корпоративные отчёты США: Vail Resorts и прогноз по ключевым эмитентам недели
В понедельник значимых отчётов до открытия торгов нет. После закрытия рынка отчитается Vail Resorts (MTN), крупнейший оператор горнолыжных курортов в Северной Америке. Аналитики ожидают сезонный убыток около $5,30 на акцию, что типично для летнего квартала. Внимание инвесторов будет сосредоточено на:
- продажах сезонных абонементов Epic Pass на зимний сезон 2026/27;
- прогнозе EBITDA на новый финансовый год;
- оценке влияния высоких цен на топливо на туристический спрос.
Корпоративная повестка недели в США насыщеннее:
- Carnival (CCL) опубликует результаты за третий квартал во вторник утром, конференц-звонок назначен на 17:00 мск;
- CarMax (KMX) отчитается во вторник до открытия рынка;
- Jabil, Conagra Brands и FactSet выступят в среду;
- Accenture и McCormick представят отчёты в четверг утром, Nike — в четверг вечером, после исключения из индекса S&P 100.
Европейский рынок: Euro Stoxx 50 без макродрайверов
Европейские площадки начали неделю умеренным ростом: Euro Stoxx 50 и Stoxx 600 прибавляли около 0,3%. На понедельник в Европе не запланированы ни значимая статистика, ни отчёты крупных компаний из Euro Stoxx 50, поэтому динамику определяют сырьевые котировки и секторные новости.
- Люкс и потребительский сектор: LVMH +0,9%, Hermès +1,6%, L’Oréal +1,7%, EssilorLuxottica +2,3%.
- Энергетика: Shell, BP и TotalEnergies в плюсе на фоне дорожающей нефти.
- Британские девелоперы: Taylor Wimpey подскочила более чем на 14% после сигналов правительства о новой программе долевого кредитования для покупателей первого жилья.
- Аутсайдеры: ASML −1,2%, Siemens Energy −1,5%, Fresnillo −5% на фоне снижения цен на золото.
Отдельный риск для евро связан с разногласиями лидеров ЕС по долгосрочному бюджету накануне саммита 15 октября.
Азиатские рынки: Nikkei 225, KOSPI и китайские акции
Азиатская сессия прошла преимущественно в минусе:
- Nikkei 225 закрылся снижением на 0,26%, на отметке 66 196 пунктов, после пяти сессий роста подряд;
- KOSPI упал на 2,55% под давлением акций производителей чипов SK Hynix и Samsung Electronics;
- китайские голубые фишки опустились до минимума за год. Давление оказали законопроект в Конгрессе США об ограничении китайских компонентов в ИИ-дата-центрах и замедление роста промышленных прибылей КНР в августе;
- Тайваньская биржа закрыта в связи с Днём учителя.
Иена ослабла до 157,7 за доллар. Рынок закладывает вероятность повторного повышения ставки Банком Японии уже в октябре.
Российский рынок акций: дивидендные отсечки и события MOEX
Индекс МосБиржи на прошлой неделе практически не изменился. Девелоперы, чувствительные к ставке, потеряли 2,09%, индекс гособлигаций RGBI снизился на 0,67% на фоне фискального ужесточения. Ключевые события понедельника:
- HeadHunter — закрытие реестра под дивиденды 200 руб. на акцию;
- ММЦБ — закрытие реестра под дивиденды 2,74 руб. на акцию;
- GEMA — закрытие реестра по дивидендам;
- «Озон Фармацевтика» — последний день покупки акций под промежуточные дивиденды 0,49 руб.;
- ВИ.ру — совет директоров рассмотрит вопрос обратного выкупа акций;
- ТГК-14 — публикация отчёта эмитента.
Далее на неделе: во вторник ВТБ раскроет результаты по МСФО за восемь месяцев, акционеры «Газпром нефти» проголосуют по дивидендам 42,51 руб. В среду пройдут собрания «Новатэка», «Норникеля» и «Черкизово», а также истекает американская лицензия для сербской NIS. До четверга в Госдуму внесут проект бюджета на 2027 год.
Календарь недели: RBA, PCE, инфляция еврозоны и Non-Farm Payrolls
- Вторник: решение Резервного банка Австралии, ожидается повышение ставки с 4,35% до 4,60%. Также выйдут индекс доверия потребителей Conference Board и данные JOLTS.
- Среда: базовый индекс PCE за август (прогноз +0,3% м/м), финальная оценка ВВП США за II квартал, предварительная инфляция Германии, Франции и Италии, PMI Китая, индекс Tankan.
- Четверг: ISM Manufacturing в США.
- Пятница: инфляция в еврозоне (ожидается 3,4–3,5%) и отчёт о занятости в США (прогноз 90–100 тыс. рабочих мест).
- Воскресенье: заседание ОПЕК+ по уровням добычи.
На что обратить внимание инвестору 28 сентября 2026
- Нефть и Ормузский пролив. Brent выше $107 остаётся главным драйвером инфляционных ожиданий. Любые новости о переговорах США и Ирана способны резко развернуть энергетический сектор и доходности облигаций.
- Доходности казначейских облигаций. Уровень 5,2% по 10-летним бумагам служит ориентиром. Его пробой усилит давление на технологические акции и сектор роста.
- Конец квартала. Ребалансировка портфелей институциональных инвесторов может вызвать нерыночные колебания на мировых фондовых площадках.
- Российский рынок. После отсечек HeadHunter и ММЦБ вероятны дивидендные гэпы. Санкционная повестка вокруг NIS и параметры бюджета-2027 определят настроения до заседания ЦБ РФ в октябре.
- Тактика. Понедельник с бедным календарём — удобный момент для подготовки позиций к насыщенной второй половине недели, когда данные PCE и Non-Farm Payrolls зададут траекторию ставок ФРС.