Экономические события и корпоративные отчёты — четверг, 10 сентября 2026: решение ЕЦБ, PPI США, отчёт ОПЕК и отчёты Oracle, Adobe, RH
Обзор ключевых экономических событий и корпоративных отчётов 10 сентября 2026 года: повышение ставки ЕЦБ до 2,50%, индекс цен производителей США за август, ежемесячный отчёт ОПЕК на фоне нефти дороже $100, а также квартальные результаты Oracle, Adobe, RH и Macy's для инвесторов из США, Европы, Азии и России.
Четверг, 10 сентября 2026 года, станет одним из самых насыщенных дней недели для мировых финансовых рынков. В центре внимания — заседание Европейского центрального банка в Берлине, где регулятор, по консенсусу, поднимет депозитную ставку до 2,50% в ответ на разгон инфляции в еврозоне до 3,3%. Днём выйдет индекс цен производителей США за август — последний инфляционный ориентир перед пятничным CPI и заседанием ФРС 16 сентября, на котором рынок всё увереннее закладывает повышение ставки. Геополитический фон остаётся напряжённым: Brent закрепилась выше $100 после ударов США по иранским танкерам, а доходность 10-летних казначейских облигаций США обновила двухлетний максимум. На корпоративном фронте вечером отчитываются Oracle и Adobe — два бенчмарка для оценки монетизации ИИ в корпоративном ПО, а также RH и Macy's, которые покажут состояние американского потребителя.
Календарь макроэкономики 10 сентября 2026 (МСК)
- 11:00 — Италия: промышленное производство за июль.
- 13:00 — ОПЕК: ежемесячный отчёт о состоянии рынка нефти.
- 14:00 — Турция: решение ЦБ по процентной ставке.
- 15:15 — Еврозона: решение ЕЦБ по ставкам; 15:45 — пресс-конференция Кристин Лагард и обновлённые прогнозы персонала.
- 15:30 — США: индекс цен производителей (PPI) за август; первичные заявки на пособие по безработице.
- 17:30 — США: запасы природного газа EIA.
- 20:00 — США: аукцион 30-летних облигаций; расширенный выкуп казначейских бумаг на $6 млрд.
- В течение дня — Китай: денежная масса M2 и новые кредиты за август.
Решение ЕЦБ: повышение до 2,50% и сигналы на будущее
Рынок оценивает вероятность повышения депозитной ставки на 25 б.п. — до 2,50% — практически в 100%. Инфляция в еврозоне ускорилась до 3,3% в августе из-за энергетических цен, связанных с ближневосточным конфликтом, хотя базовый показатель снизился до 2,4%, а рост экономики оказался лучше ожиданий. Само решение — событие ожидаемое; ключевой интригой для инвесторов станут тон Лагард и обновлённые прогнозы.
Сценарии для рынков
- «Ястребиное» повышение. Если ЕЦБ подчеркнёт риски вторичных эффектов от энергоцен и зарплат, рынок укрепится в ожидании ещё 75 б.п. ужесточения к середине 2027 года. Евро получит поддержку, доходности немецких Bunds вырастут, банки Euro Stoxx 50 могут опередить индекс, тогда как циклические и высокодолговые компании окажутся под давлением.
- «Голубиное» повышение. Акцент на замедлении базовой инфляции и неопределённости роста может охладить ожидания дальнейших шагов. В таком случае пара EUR/USD рискует откатиться, особенно на контрасте с вероятным повышением ставки ФРС на следующей неделе.
- Сюрприз без изменений. Маловероятен, но вызвал бы резкое снижение евро и ралли в европейских облигациях.
PPI США и рынок труда: последняя проверка перед CPI и ФРС
Консенсус ожидает роста индекса цен производителей на 0,4% м/м после нулевой динамики в июле; в годовом выражении показатель может ускориться до 5,3% с 4,7%. Базовый PPI прогнозируется на уровне +0,3% м/м и 4,6% г/г. Главный вопрос для инвесторов — насколько нефть выше $100 уже транслируется в цены производителей.
- Выше прогноза: особенно при базовом PPI сверх 0,3% — рост доходностей Treasuries, укрепление доллара, давление на технологический сектор S&P 500 и Nasdaq, коррекция золота. Вероятность повышения ставки ФРС 16 сентября вырастет.
- В рамках ожиданий: рынки, скорее всего, останутся в диапазоне в ожидании пятничного CPI.
- Ниже прогноза: снижение ставочных ожиданий, поддержка акций роста и золота.
Заявки на пособие по безработице держатся около 206 тыс. — вблизи многолетних минимумов. Устойчивость рынка труда в сочетании с сильными августовскими payrolls усиливает аргументы «ястребов» в ФРС.
Нефть, ОПЕК и решение ЦБ Турции
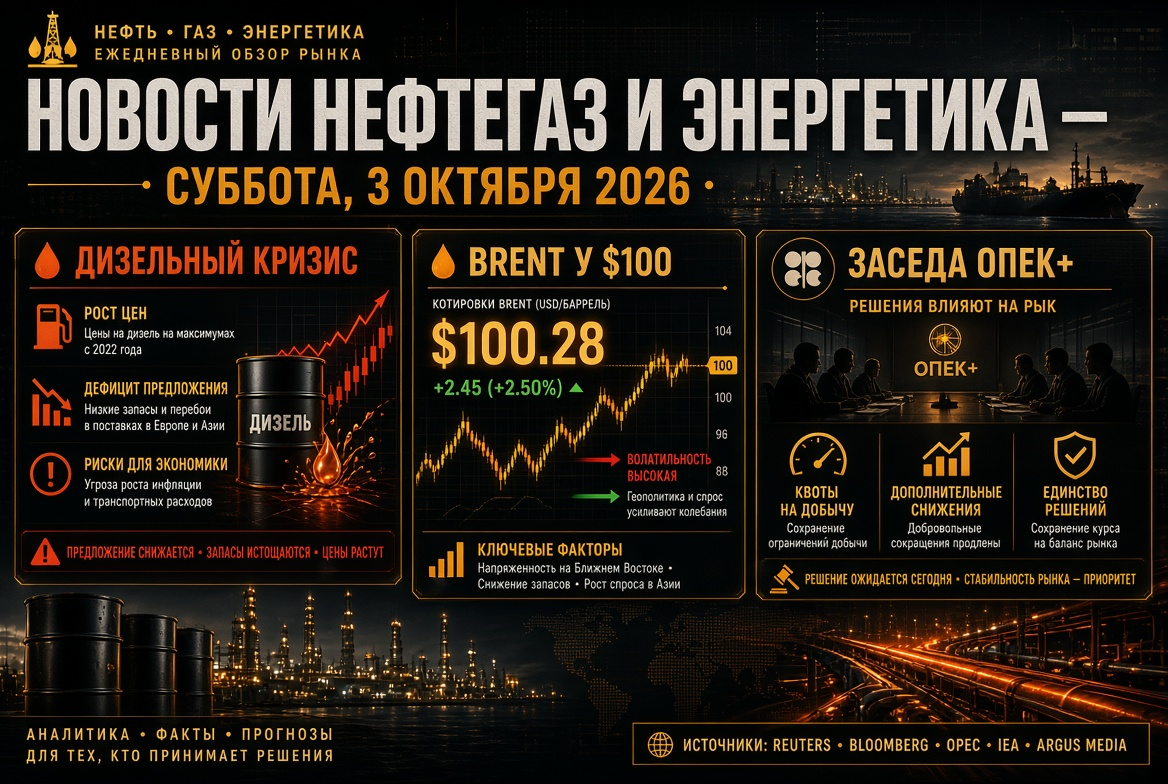
Ежемесячный отчёт ОПЕК выйдет в момент, когда Brent торгуется выше $100 на фоне угрозы блокады Ормузского пролива. Инвесторы будут искать в документе оценки спроса на IV квартал и комментарии по добыче стран картеля. Любой намёк на дефицит рынка поддержит нефтегазовые компании от ExxonMobil до «Лукойла», но одновременно усилит инфляционные страхи. Решение ЦБ Турции интересно как индикатор реакции развивающихся рынков на энергетический шок: регулятор балансирует между поддержкой лиры и стимулированием экономики.
Отчётность до открытия: Macy's и потребительский сектор США
- Macy's (M) — прогноз EPS $0,37. Ключевые метрики: сопоставимые продажи, динамика в универмагах против Bloomingdale's и Bluemercury, прогноз на праздничный сезон. Отчёт покажет, как американский потребитель среднего класса реагирует на рост цен на топливо.
- Caleres (CAL) — прогноз EPS $0,37; обувной ритейл, чувствительный к тарифам и импортным издержкам.
- Lovesac (LOVE) — ожидается убыток $0,36 на акцию; индикатор спроса на товары для дома.
- Playtech и Utmost Group (Лондон) — полугодовые результаты британских компаний средней капитализации.
Отчётность после закрытия: Oracle, Adobe, RH и Copart
- Oracle (ORCL) — I квартал 2027 финансового года. Консенсус: EPS $1,74, выручка около $19,1 млрд. В фокусе — портфель обязательств (RPO) в $638 млрд, темпы роста облачной инфраструктуры и, главное, капитальные затраты: после июньского отчёта акции упали именно из-за масштаба инвестиций в дата-центры. Реакция Oracle задаст тон всему сегменту ИИ-инфраструктуры.
- Adobe (ADBE) — III квартал 2026 финансового года. Ожидания: EPS $6,08, выручка $6,69 млрд при собственном прогнозе компании $6,67–6,72 млрд. Опционный рынок закладывает движение около 8%. Инвесторы ждут данных по ИИ-выручке (ARR более $500 млн в прошлом квартале) и новостей о преемнике CEO Шантану Нараяна, объявившего об уходе.
- RH — II квартал, завершившийся 1 августа. Традиционное письмо Гэри Фридмана акционерам покажет состояние премиального сегмента товаров для дома, эффект тарифов и маржинальность на фоне высоких ставок по ипотеке.
- Copart (CPRT) — прогноз EPS $0,38; аукционы подержанных автомобилей как барометр автомобильного рынка.
- Descartes (DSGX), Zumiez (ZUMZ), Reformation (REF) — логистическое ПО и молодёжный ритейл.
Другие регионы: Euro Stoxx 50, Nikkei 225, MOEX
- Euro Stoxx 50 / Европа. Крупных отчётов от «голубых фишек» еврозоны 10 сентября нет — Inditex уже отчиталась накануне, отметив рост транспортных издержек из-за Ближнего Востока. Динамику европейских индексов определят решение ЕЦБ и курс евро; наибольшую волатильность ожидаем в банках, автопроме и коммунальном секторе.
- Nikkei 225 / Азия. Азиатский макрокалендарь спокоен. Внимание — на иене, полупроводниках после рекорда SK Hynix и китайских кредитных данных. Опубликованная 9 сентября статистика КНР (CPI 0,8%, PPI 3,8%) подтвердила, что рост цен производителей связан с сырьём, а не с внутренним спросом.
- MOEX / Россия. Российский рынок живёт в преддверии заседания Банка России 11 сентября: ключевая ставка 14,00%, мнения аналитиков разделились между паузой и снижением на 25 б.п. Нефть выше $100 поддерживает экспортёров, а рост доходностей на глобальных рынках ограничивает приток в ОФЗ. Крупных корпоративных публикаций не запланировано.
Итоги дня: на что обратить внимание инвестору
- ЕЦБ — не решение, а тон: разница между «ястребиным» и «голубиным» повышением определит движение EUR/USD и европейских банков на ближайшие недели.
- PPI США — смотрите на базовый показатель, а не на заголовок: рост за счёт энергии рынок простит, ускорение в услугах — нет.
- Oracle и Adobe — два взгляда на ИИ: инфраструктурный (capex, RPO) и прикладной (монетизация в подписках). Совместная реакция задаст настроение технологическому сектору S&P 500 перед заседанием ФРС.
- Нефть и ОПЕК — при Brent выше $100 любое обострение вокруг Ормузского пролива способно перечеркнуть макростатистику; сырьевые и защитные активы остаются хеджем.
- Управление рисками — с четверга по среду следующей недели рынок проходит ЕЦБ, PPI, CPI, Банк России и ФРС. Разумно ограничить плечо, заранее определить стоп-уровни и не наращивать позиции в высоковолатильных бумагах до публикации Oracle и Adobe.